上周楼下张姐敲我家门,攥着个皱巴巴的拒赔通知书,指节都捏白了。说自己去年咬着牙买的重疾险,体检查出来甲状腺乳头状癌,找保险公司理赔,人家甩过来一句“你投保前没说自己有甲状腺结节,属于未如实告知,拒赔,保费也不退”。
我翻了翻她当时的投保聊天记录,哦豁,那业务员当时连问都没问,远程帮她填的所有健康告知,连她去年体检报告上明明白白写的“甲状腺3类结节”那栏,直接给选了“否”。
这事儿我见太多了。
别笑,真有人以为买保险就是刷个脸签个字,出事了躺着等打钱就行。真到要理赔的时候,那些藏在条款缝隙里的拒赔理由,能把你逼得掉眼泪。
“没如实告知”,真的全是你的错?
很多人一听到保险公司拿这个当拒赔理由,第一反应是自己理亏,慌慌张张就签了同意拒赔的文件。
有个真实案子,老李前年买的百万医疗险,去年得重症肺炎住院花了两万三,申请理赔的时候保险公司直接调了他三年前的单位体检报告,说他当时查出来有轻度脂肪肝,买保险的时候没在健康告知里写,属于隐瞒既往症,直接拒赔。
老李当时都快急哭了,说谁记得三年前的体检报告上有啥啊。后来我让他把当时买保险的全过程聊天记录、投保页面的操作录屏全找出来——哦,他当时是在业务员的办公室里买的,健康告知那栏全是业务员拿他的手机点的,连“是否有脂肪肝”那几个问题都没弹出来过。最后上法院说理,保险公司当天就把两万三打过来了,还多补了几百块的利息。
说人话就是,不是所有没告知的情况都算你违约。核心就看三点:你是不是故意瞒?那个没说的小毛病,和这次得的病有没有半毛钱关系?业务员当时有没有真的把健康告知的问题念给你听?
给你个能直接照做的操作:买保险的时候,健康告知那几页,你自己逐字点一遍,别让业务员代操作,每答完一个问题就截个图,存在你自己的私人云盘里,文件名就标“XX保险投保健康告知截图-202X年X月X日”。要是业务员跟你说“这点小毛病不用写,不影响理赔”,你直接把这句话的聊天记录存下来,比啥都管用。
“不在保障范围内”,别被条款绕晕了
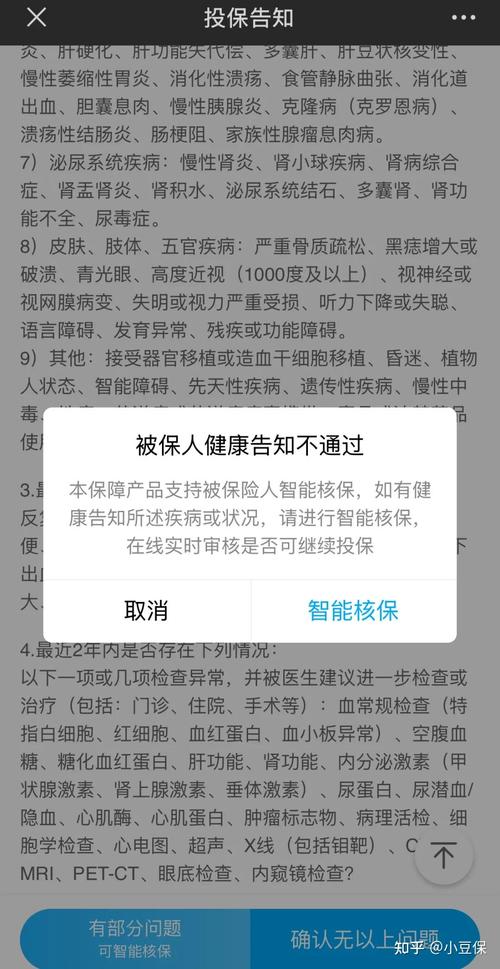
这是保险公司最爱用的万能拒赔理由。你大概率遇到过这种扯皮:买了意外险,摔骨折了,保险公司说你这是之前就有的骨质疏松导致的,不是意外,拒赔;买了住院医疗险,因为急性肠胃炎住院,保险公司说你这是之前饮食不规律导致的旧疾,不在保障范围。
别被他们绕进去。
有个真实案子,王阿姨早上出门买豆浆,踩了块被人扔的香蕉皮,摔成髌骨骨折,找保险公司报意外险,人家调了她十年前的就诊记录,说她当时就查出过骨质疏松,这次骨折是旧病导致的,不属于意外,只愿意赔10%的医药费。
后来掰扯的时候,我们就问了一句:要是没踩那堆香蕉皮,她能不能平白无故在家坐着就摔成骨折?保险公司没话说了,把剩下的90%医药费全补上了。
说人话就是,意外的核心是“外来的、突发的、非本意的”,很多保险公司拿你有旧毛病当借口拒赔,本质是想偷懒少赔钱。你别一看到“不在保障范围”五个字就怂。
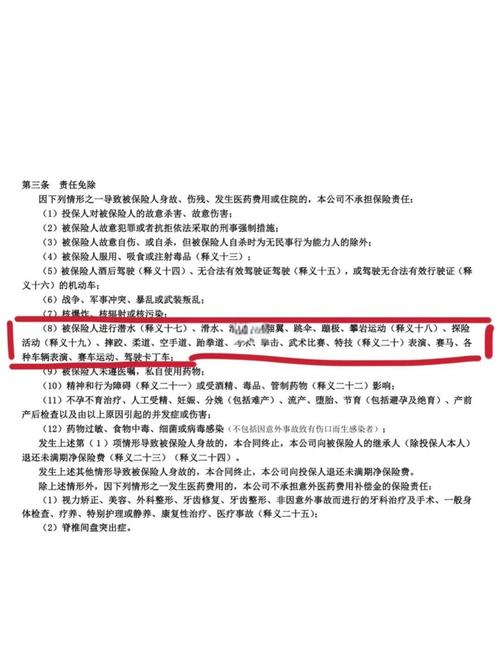
买意外险的时候,别光看“最高能赔多少”,直接翻到条款里的“责任免除”那栏,把什么情况不赔全标出来——比如“高风险运动不赔”“既往症导致的摔伤不赔”,你要是经常周末去爬野山,就别买那种把普通爬山算成免责的意外险。还有,出事的时候第一时间拍现场的照片,比如摔的地方的路牌、周围的环境,别等回家躺了三天才想起要理赔,到时候连你是在哪摔的都讲不清。
“等待期出险”,这几个操作能帮你少亏几万
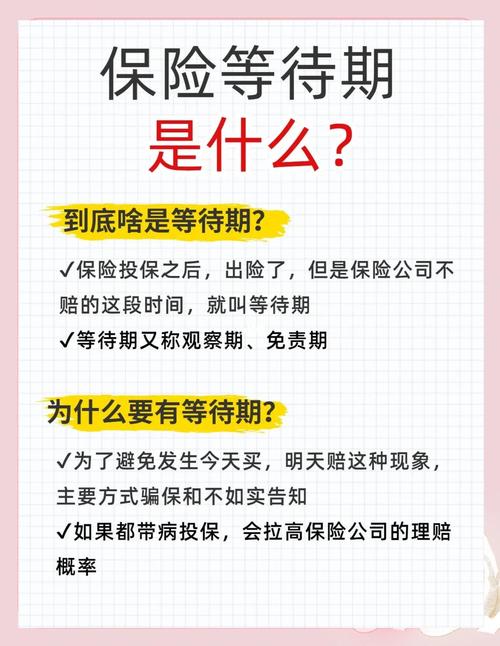
几乎所有重疾险、医疗险都有等待期,短的90天,长的180天。很多人以为只要在等待期里查出任何毛病,保险公司就会直接拒赔,甚至退保费了事。
真不是。
有个真实案子,小周买了重疾险,第87天单位组织体检,查出来乳腺结节4a,进一步活检是早期乳腺癌,申请理赔的时候保险公司说他刚好卡在等待期最后3天,拒赔,只退了他交的5200块保费。
后来我们翻了他所有的就诊记录,哦,他在等待期前20天就因为乳房胀痛去过社区医院,当时医生给开了点逍遥丸,但是没做进一步检查。最后上法院说理,保险公司还是按正常保额赔了50万——因为等待期的核心是看你什么时候第一次确诊重疾,不是看你有没有过不舒服去看过门诊。
说人话就是,很多保险公司故意把等待期的规则说的特别吓人,就是想让你知难而退,别申请理赔了。
给你个实用的小提醒:要是你在等待期里体检查出来异常,先别急着去大医院做全套活检,等过了等待期再去。当然我这话不是让你讳疾忌医啊,真的疼得厉害该看就看,只是那种每年例行体检查出来的小结节、小囊肿,你可以先把报告存着,等过了等待期再去进一步检查,能省好多扯皮的事儿。还有,买重疾险的时候,别光听业务员说90天等待期比180天好,你直接问一句“等待期里查出来轻症,是退保费还是继续保障”,很多公司等待期出轻症直接解除合同,你要是能接受再买。
哦对,还有个很多人踩的坑:很多保险要求必须去二级以上公立医院普通部就诊,你要是图方便去了个私立的小诊所,或者去了公立医院的特需部、国际部,要是条款里没说可以报,保险公司肯定拒赔。这个也没啥好扯的,买之前翻一眼条款就行。
上周张姐最后把那50万理赔款要回来了,昨天还拎了一兜自家种的橘子来我家。
其实哪有那么多玄乎的事儿。买保险的时候多留个心眼,别光听业务员吹得天花乱坠,比你出事了找关系哭天抢地有用一百倍。