上个月帮一个开水果店的老周应诉。
他三年前给发小的12万经营贷签了个字当保证人,发小跑了,银行直接把他账户冻了,连进货的流水都划走抵了债。
他拍着桌子说当时以为就是走个流程,签个字朋友好下款,根本不知道自己要替人还全款。
真的别觉得这种事离自己远。
亲戚找你帮个忙签个字,同事说就当凑个见证,朋友拉你搭个资质过审,多少人就是在这种抹不开面子的时刻,稀里糊涂把自己半辈子的积蓄搭进去。
核心避坑清单
第一个常见误区:抹不开面子签字,以为“我就是个见证人,钱是他借的,跟我没关系”。
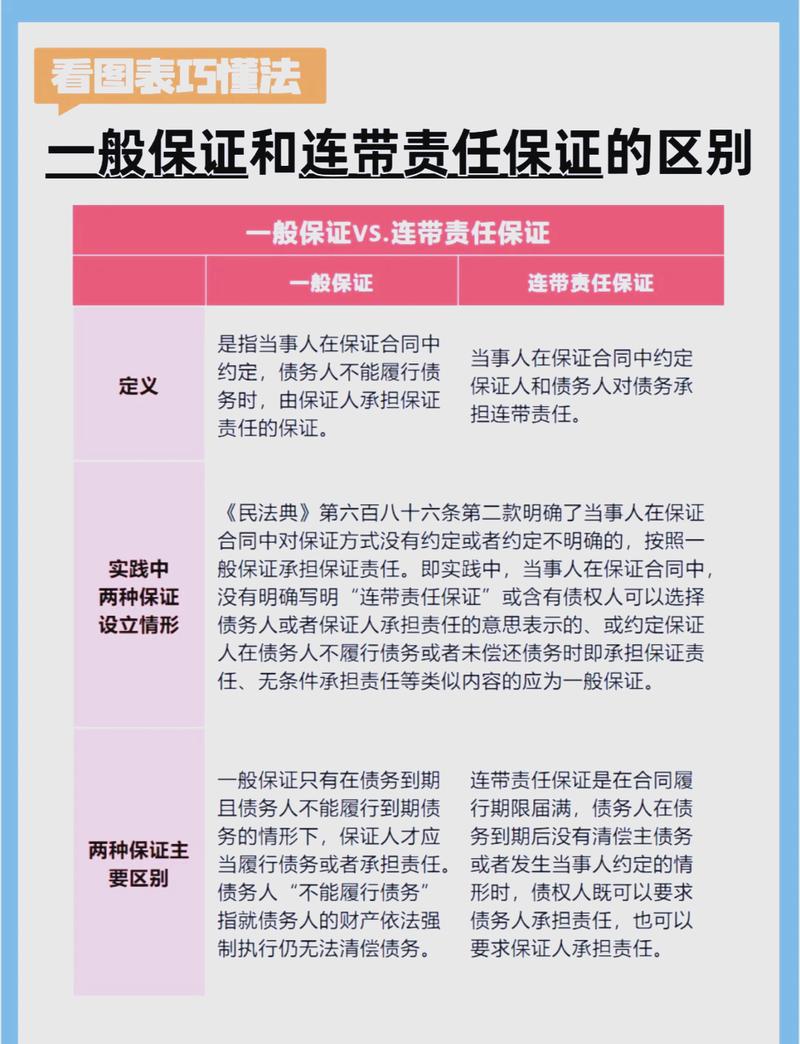
风险:没有明确约定“一般保证”的,全是连带责任保证,债权人根本不需要先起诉债务人、等他真的没财产可执行了才找你,他可以直接跳过债务人,把你和欠债的人一起告,甚至先冻你的工资卡、划你的理财余额,完全不用经过你同意。哪怕债务人手里握着几套房产,只要他账户里暂时没活钱,法院先执行你的资产,你之后再自己找欠债的人追钱——这个追讨过程有多难,办过执行案子的人都清楚。
自查动作:签字前逐行翻保证条款,但凡没看到“一般保证”四个字,要么要求对方明确标注一般保证、写明享有先诉抗辩权,要么直接拒签,别拿自己的存款给别人的经营、消费兜底。
第二个常见误区:觉得签了字就要给人担一辈子债,等哪天债主找上门才反应过来,自己本来早就可以免责。
风险:如果保证合同里没写具体的保证期间,法律默认是主债务履行期限届满之后的6个月。这6个月里,债权人从来没通过书面催收、短信告知、起诉等方式找你主张过权利,你直接免责,一分钱都不用还。但很多人要么在已经免责的情况下,被债权人说两句就主动签了新的还款承诺,把已经灭掉的责任又接了回来;要么在时效快到的时候没留证据,被对方告了连抗辩的机会都没有。保证期间是不变的除斥期间,不中断不延长,过了就直接消灭。
自查动作:翻出当年签的所有字据,找到主债务的到期日,算清楚从到期日到现在过了多久,核对所有聊天记录、短信、通话录音,看看债权人有没有在法定的6个月里找过你要债。要是从来没有过,直接拒绝对方的还款要求,别上来就先转钱。
第三个常见误区:以为债权人和债务人后来改了合同内容,不管改什么,自己都不用担责了。
风险:如果债权人和债务人只是私下延长了还款期限,没经过你书面同意,你的保证责任还是按原来的到期日算,不会跟着延期;但如果他们偷偷涨了借款额度,你只需要对自己签字时确认的金额担责,新增的部分跟你半毛钱关系没有。很多人一听到对方说“他们俩改合同了”就直接全不认,结果连本来该自己担的部分,都错过了时效抗辩的机会。保证责任的范围,永远以你签字时白纸黑字写的内容为限,后续债权人和债务人的私下变更,没经过你书面同意加重你责任的部分,一律不担。
自查动作:如果收到对方说合同改了的通知,别直接不理会,问清楚改了什么内容,凡是涉及增加你的责任、延长你的保证时间的,只要你没签字确认,就直接对这部分内容提出异议,别等法院判了才知道自己要多担好几万的债。
真踩坑了,别乱签字乱还钱
第一时间把当年签的所有材料找出来,算两个时间点:主债务的到期日,债权人最后一次找你主张权利的日期。
别上来就跟债权人商量“我先还一半行不行”。哪怕是口头协商,对方录了音,都算你重新认可了这个债务,本来已经过了保证期间可以免责的事,就白搭了。
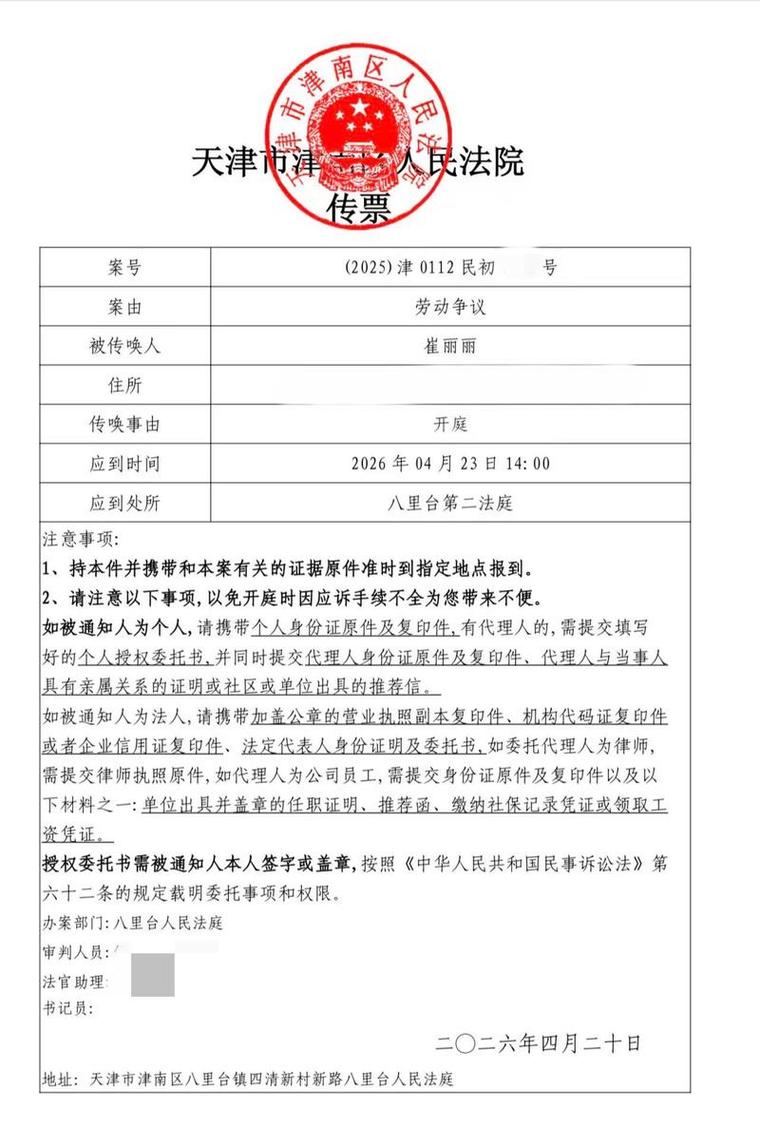
收到法院传票别躲。
躲着不去开庭,法院会直接缺席判决,你连提保证期间抗辩的机会都没有。开庭的时候第一时间把你整理的时间线、证据拿出来,说明债权人没有在法定期限内向你主张过权利,法院查实了,会直接驳回对你的起诉。
要是最终确实需要你承担责任,还钱的时候一定要在转账备注里写清楚“代某某偿还某合同项下的借款”,把转账凭证、聊天记录全部存好。等你把钱还完,就可以拿着这些凭证去找真正的债务人追偿,别转了钱连个备注都没有,最后追偿的时候连证据都拿不出来。
涉及具体的时效计算、证据整理,拿不准的别自己硬扛,找执业律师帮着捋一遍。很多时候差个十天半个月,结果就是几十万的责任要不要担,这点咨询费花得值。
最后说点掏心窝的
办了这么多年民事案子,见过太多因为抹不开面子签个字,最后把家里凑的买房首付赔进去的,见过给当时的对象当保证人,最后两个人分手了,自己背了二十万消费贷的,见过给同事签个字,最后同事离职回了老家,自己每个月工资被划走一半还债的。
真的。
感情归感情,钱归钱。你要是真觉得对方人品靠谱,愿意帮这个忙,那就把所有条款逐行看清楚,算清楚自己最多能承担多少责任,别在空白的纸上签字。要是你觉得这个忙帮了之后,万一出事你自己兜不住,那不管对方说得多好听,直接拒绝就完了。
没人会因为你不肯签这个字,就真的跟你绝交。
真要因为这点事跟你翻脸的人,本来就是憋着让你给他兜底的心思,你更不能签。