很多人以为按揭房分割是婚后还贷部分对半分。
错。
你掏的每一笔钱,有没有留痕,有没有被算进共同出资,决定了最后你能拿回多少,甚至能不能拿回自己的本金。别信网上那种三句话教你分房产的攻略。真走到分割那一步,法官看的不是你嘴上说的“我也出了钱”,是你抽屉里攒了几年的转账记录、聊天截图、还贷备注。
那些你以为“无所谓”的细节,早在签约时就埋了雷
太多人在凑首付的阶段,抱着“都是一家人算那么清干嘛”的心态,把几十万积蓄转去对方账户,转账框里连个备注都不写。
根据现行裁判规则,婚前一方向另一方转账用于购房,无明确备注、无书面购房出资合意的,若转账方无法举证资金性质,大概率会被认定为对另一方的赠与,而非共同购房出资。
换句话说,你当初掏的真金白银,最后可能连本金都要不回来。
还有人觉得,婚后还贷不管谁出钱,都是共同财产。
大错特错。
如果婚后你用于还贷的钱,是父母卖老房子凑的养老钱,直接转到你日常用的工资卡,混在餐饮、交通、购物的收支流水里,再转到还贷卡扣款,最后分割时这部分资金会被直接认定为你的个人收入,对应还贷部分要按共同财产对半拆分——哪怕你当初的本意,是这笔钱是父母单独给你用于还这套房贷款的。
更隐蔽的坑在贷款办理环节。很多人为了提高审批通过率,把收入更高的一方设为主贷人,还贷卡全在主贷人手里,另一方连每个月扣了多少贷款都要靠对方告知。等到分割时,你连自己实际参与还贷的直接流水证据都拿不出来。
分割博弈里,对方最先拿出来的“杀手锏”是什么
真走到谈分割的那一步,没人会跟你扯当年的风花雪月。
对方最先摆到台面上的,永远是三个核心证据:购房合同的签署时间(证明房子是婚前个人财产)、首付全额转账记录(证明首付和你无关)、还贷卡的全量流水(证明所有还贷资金都是自己账户出的)。
你品品。这三个证据摆出来,你之前凑的首付、你爸妈给的还贷钱、你每个月省吃俭用转进去的生活费,要是没留痕,全成了“你自愿给对方的家用”。
这里面最容易被忽略的计算逻辑,是房产增值部分的拆分。很多人以为增值是对半分,根本不是。根据现行分割规则,共同还贷及对应增值部分的计算基数,是共同还贷的实际金额占房屋总成本(首付+已还利息+已还本金+交易税费)的比例,再乘以当前房屋的评估价。
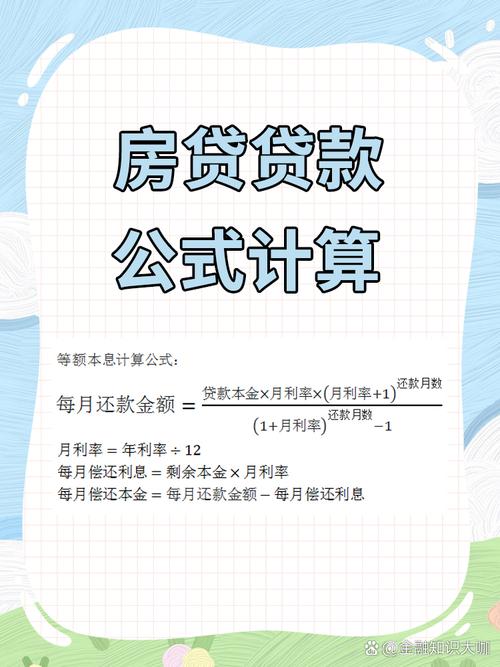
也就是说,如果你当初凑的20万首付,因为没留证据没被算进共同出资的基数里,那这20万对应的房产增值,你一分钱都拿不到。更有甚者,对方可能在分割前,把自己账户里的还贷资金走一遍“父母单独赠与自己”的流程,补个转账备注,补个父母的书面说明,把本来的共同还贷,硬生生掰成个人出资。
等你反应过来找证据反驳的时候,晚了。
签约前花10分钟做的事,能省掉未来几十万的纠纷
别等纠纷闹到法院了才想起找证据。很多风险,在你第一次转购房款之前就能堵上。
首先说转账的问题。不管是婚前凑首付,还是婚后父母给的还贷资助,所有涉及购房的资金转账,必须备注清楚用途。比如你转20万凑首付,直接备注“XX小区XX室购房共同出资款,对应产权比例XX%”,不要觉得伤感情。你现在不好意思写的字,未来都是对方吞你钱的空间。
然后是资金混同的问题。如果是父母给的单独还贷资助,直接从父母账户转到专门的还贷卡扣,备注“单独赠与XX用于XX房屋还贷”,不要先转到你自己的日常工资卡,混进日常消费流水再转去还贷卡——资金一旦混同,你根本说不清楚哪笔钱是专门给房子的。
还有个很多人踩过的坑:别信“婚后加名就万事大吉”的说法。如果房子还有按揭没还完,银行作为抵押权人,没出具同意变更产权人的书面文件,你根本办不了加名手续。就算最后通过诉讼认定你有部分产权,你要拿到对应的折价款,还是得证明你每一笔出资的实际流向。
最后,把所有的购房合同、转账记录、聊天记录、还贷流水,单独存在一个加密的云盘里,不要存在对方能随意查看的设备里。
别把房产分割当成感情破裂后的算账游戏。这本质是一场从你第一次转钱给对方凑首付开始,就已经开局的证据博弈。
你以为的人情世故,在规则面前一文不值。你能掌控的,从来不是对方会不会良心发现给你多分点,是你从一开始就把每一步的证据链搭得严丝合缝,让对方根本找不到可以钻的空子。