2026-09-28 07:45:54 分类:未分类
上周刚开完庭,当事人借了15万,三年时间连本带息已经给了21万,出借人还跟他要8万的利息。整个案子里最气人的就是,出借人把利息拆成了”服务费””逾期违约金””提前还款补偿金”好几个名目,就为了躲利率上限。普通人稍不注意就掉进去,等到反应过来的时候,已经掏了大把冤枉钱。
核心避坑清单:别踩这三个隐形雷
很多人现在还记着好几年前的24%、36%那套老规矩,早就变了。
2019年8月之后发生的民间借贷,利率上限一律按「合同成立时一年期LPR的四倍」计算,旧规则已经没用了。
别嫌麻烦,现在查LPR太方便了,央行官网每月都更。
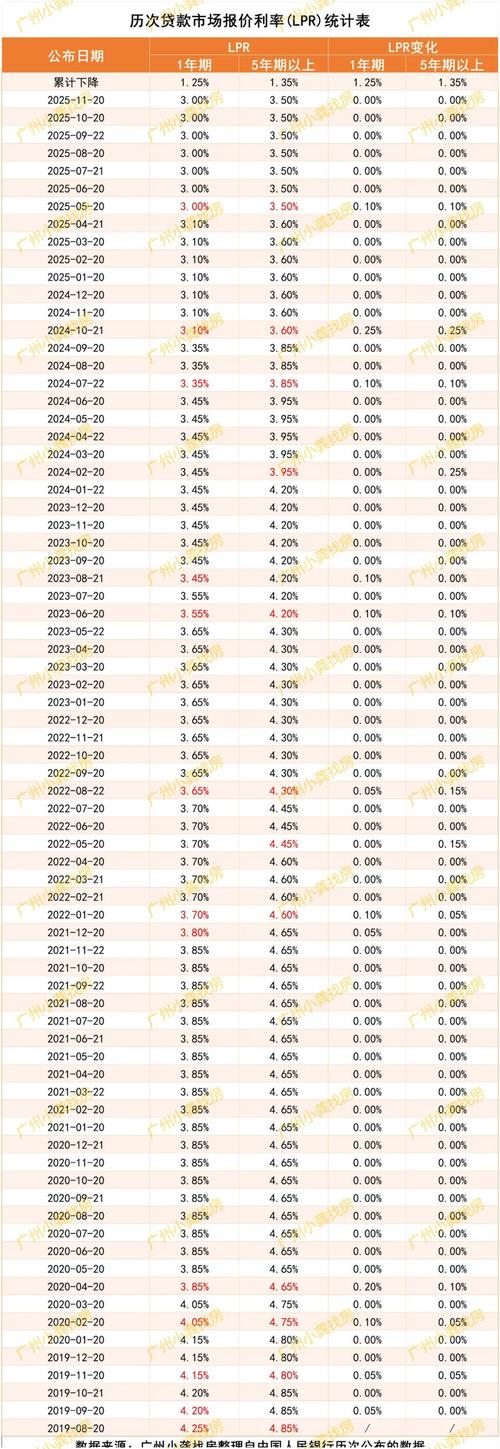 中国人民银行一年期LPR历史利率查询表
第二个雷,砍头息必须扣减本金。
你借10万,出借人说先把第一个月利息5000扣了,实际只给你转95000,那你的本金就只能按95000算,算利率的时候也得按这个数来。很多人签借条的时候不好意思提,直接写10万本金,最后算下来利率直接就超了上限,吃哑巴亏。
第三个雷,所有费用加起来算总利率。
不管合同上写的是服务费、担保费、中介费还是违约金,只要是你因为借钱要掏的钱,全部算进利息成本里,一起比对着利率上限算。超过的部分,法律一分都不支持出借人要。出借人玩拆分名目这套,本质就是违法躲规则,直接戳破就行。
踩坑后的紧急止损步骤
说实话,很多人发现自己踩坑的时候,已经付了不少钱了。别慌,按步骤来。
第一,马上停止支付超出上限的部分。别因为对方催收就继续掏钱,越掏亏得越多。
第二,整理所有证据。借条、聊天记录、转账凭证,哪怕是对方催你还钱的语音,全部整理好,按时间排序存好。
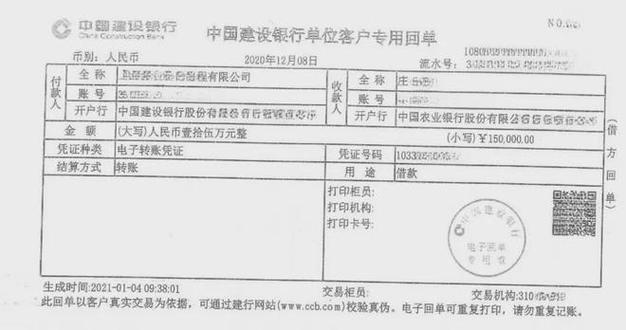 民间借贷纠纷转账凭证证据整理示例
第三,已经付出去的超出上限的部分,可以直接起诉要回来。时效是三年,从你最后一笔付款的时间开始算,别拖过时效。
要是对方已经起诉你了,千万别不出庭。开庭直接提出对方主张的利率超过法定上限,法院会主动核算,超出部分直接判不用给。对方暴力催收的,直接报警,留好报警回执,后面打官司这就是对你有利的证据。
签借条前的最后一次核对
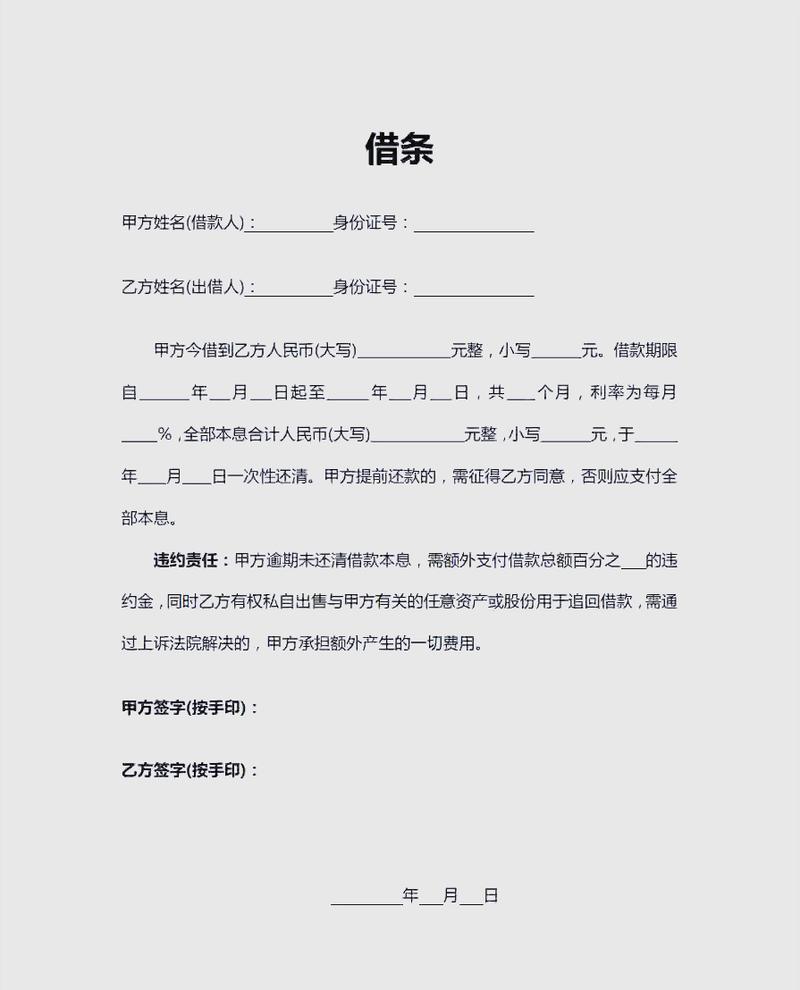 签借条前的最后一次核对
不用搞复杂的公式,记个现成的数就行。最近这大半年一年期LPR一直稳定在3.45%,四倍就是13.8%。也就是说,你借钱的所有成本加起来,年化不能超过13.8%,超过的部分,你有权不给。
不管对方说的多好听,什么低息无抵押,你自己拿计算器算一遍,不对就别签。
不过话说回来,借出钱的人也要注意,你写的利率超过上限,到时候法院不支持,白搭诉讼费,还耽误时间,不如一开始就按规则来。
真的,太多案子都是双方都抹不开面子,不好意思把规则说透,最后闹到法院,朋友都做不成,还亏了钱。
民间借贷本来就是熟人之间救急的事儿,把规则摆到台面上说清楚,不是见外,是对双方都负责。利率这块捏不准的,多核对两遍,别嫌麻烦,真踩坑了,比核对麻烦一百倍。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:签借条前必须搞懂:民间借贷利率上限的那些隐形坑
文章链接:https://www.guangzhoulihunlvshi.net/list_5/5835.html