上周楼下张阿姨攥着医疗险保单在凉亭坐了俩小时,哭唧唧说自己急性阑尾炎住院花了八千多,保险公司一分钱没报,理由是”既往症未告知”。我凑过去翻了两页合同。合着她三年前单位体检报告里提了一句”浅表性胃炎,建议清淡饮食”,就被人扣上未如实告知的帽子了。这事儿我见太多了,十个人找我问拒赔的事,有八个都是一开始没留心,给人留了能挑刺的口子,真不是人家故意要讹你那点保费。
第一类拒赔:你根本没当回事的”小事”,全是人家写在合同里的硬杠杠
有个小伙子,买了一年200块的意外险,下楼取快递踩空扭了脚,去社区医院拍了片,软组织挫伤,在家歇了三周没法上班,找保险公司报意外医疗加误工补贴,被拒了。我问他啥理由,他把拒赔通知拍给我看,合着医生写病历的时候顺嘴问了一句”之前脚踝有没有疼过”,他想都没想就说”有啊,三年前痛风犯过一次”,医生提笔就把这句话写进了病历主诉里。保险公司拿到病历,直接判定他这次脚踝疼是痛风急性发作,不是意外扭的,别说误工补贴,连拍片子的三百多块都不给报。
别笑,真有人这么干过。上次有个大姐崴了脚去医院,医生问有没有旧伤,她顺嘴把自己多年的腰椎间盘突出史说了,最后保险公司直接按”既往症发病”拒赔,她还在凉亭跟人闹了一下午,说保险公司不讲理,你说这怪谁?
给你个能直接照做的法子:不管是看门诊还是住院,医生写病历的时候你就凑在旁边盯着——涉及受伤原因、之前有没有类似毛病的表述,别顺着医生的提问瞎答应。扭了就是扭了,踩空就是踩空,跟之前的老毛病半毛钱关系没有的,直接跟医生说清楚,让人家把受伤经过写准确。病历写完当场逐字扫一遍,拍全所有页面存在自己的百度云盘里,别等出院半个月想起来要报保险才去翻,到时候病历已经归档,改都改不了。

第二类拒赔:你觉得”反正都一样”的操作,刚好踩中了免责条款的雷区
有个大哥,买了200万的定期寿险,还有50万的意外险,去年过年跟朋友去郊区水库野泳,脚抽筋溺水没了。家里人一开始抱着保单去理赔,以为能拿一笔钱给嫂子和刚上高中的孩子留点家底,结果保险公司直接拒赔,理由是合同里明明白白写了”非经营性水域游泳导致的意外,不在赔付范围内”。
他家里人一开始还闹,说人都没了还挑三拣四,掰扯了快半年,最后也就退了个保单现金价值,连意外险的钱都没拿到。
很多人买保险的时候根本不翻那几页印着”责任免除”的纸,觉得”我又不干违法乱纪的事,那些条款跟我没关系”。哪知道条款里写得细得很:你骑电动自行车没戴头盔出事故,拒赔;你去那种没有正规经营资质的健身房撸铁把腰闪了,拒赔;甚至你买了重疾险,确诊了癌症但没去二级以上公立医院做病理检查,都能给你扣个”不符合诊疗规范”的帽子拒赔。
还有个更冤的,小伙子下班路上被电动车撞了,对方全责,他找自己买的意外险理赔,保险公司张嘴就说”你这是第三方造成的损失,得找撞你的人赔,我们不赔”。他一开始还真信了,蹲在路边等了对方俩小时,结果对方是个外卖骑手,兜里掏不出两千块钱。最后还是我提醒他,意外险的条款里根本没写第三方责任就不赔,他拿着交警开的事故认定书找过去,人家才老老实实把钱打给他。
说人话就是,别保险公司说啥你就信啥,他说拒赔,你先问清楚是哪条哪款,别直接就认怂走了。
给你个能直接照做的法子:买完保险别把保单塞抽屉里落灰,花20分钟把那几页印着”责任免除”的纸逐字读一遍,碰到你平时真的会做的事——比如喜欢周末去野钓、骑电动车上下班、常去楼下没有资质的按摩店推拿——直接在手机备忘录里记下来,下次出事先核对这几条,别稀里糊涂就被人拿条款堵回来。还有,真出事了去医院,优先挑公立医院的普通门诊,别随便去那种连医保定点都不是的私立诊所,到时候人家说你诊疗资质不合规,你连说理的地方都没有。

第三类拒赔:你以为的”如实告知”,在保险公司眼里根本不算数
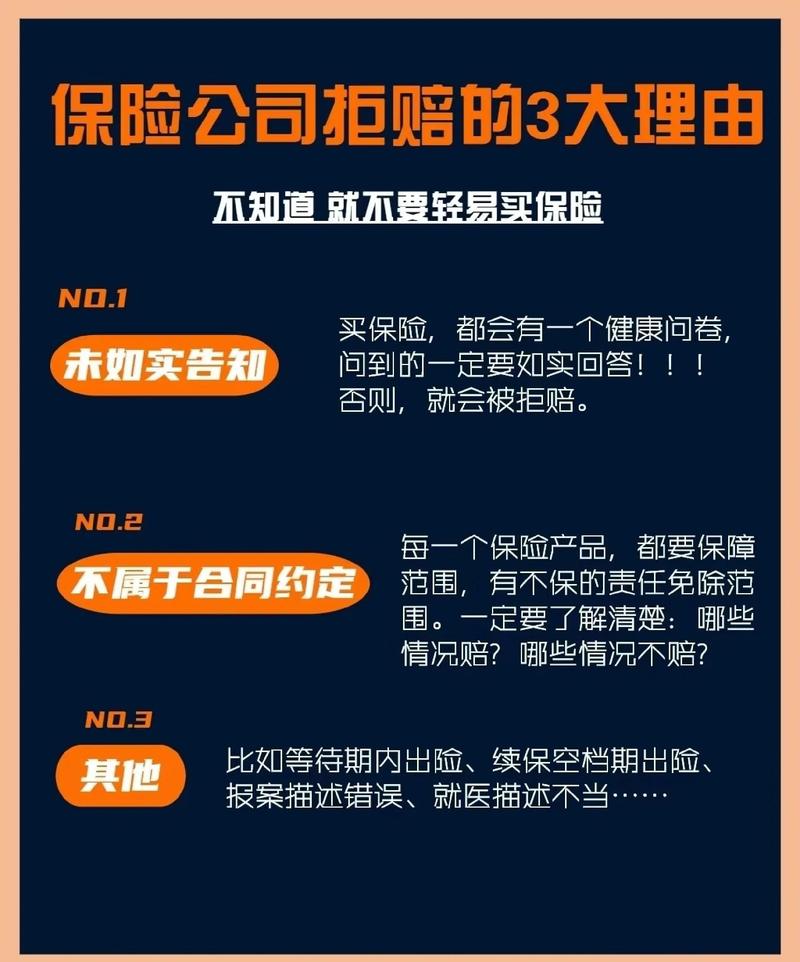
有个姑娘,去年买重疾险的时候,健康告知里问”最近两年是否有结节、息肉类的异常检查结果”,她想起两年前单位体检查出来甲状腺有个3类的小结节,当时医生说没事,半年复查一次就行。卖保险的人跟她说”小毛病不用告知,等出事了我给你搞定”,她就顺嘴勾了个”否”。
今年体检查出来结节4a,做了手术是微小乳头状癌,找保险公司理赔,人家直接调出她两年前的体检记录,说她未如实告知,拒赔。她还委屈,说”那结节医生都说不用治,我哪知道要写进去啊”。最后掰扯到最后,因为她那个结节确实是和这次发病直接相关的,最后一分钱没拿到,交的一万多保费也只退了个零头。
别听卖保险的人跟你拍胸脯打包票,等真出事了,人家说不定都离职半年了,你找都找不到。
给你个能直接照做的法子:填健康告知的时候,别听推销的人瞎指挥,人家问什么你答什么——问到的、你最近两年体检报告里写了的、医院就诊记录里有的,不管医生说要不要紧,全照着实际情况填,别想着瞒。填完之后把你填的健康告知页面截图,存在你自己的私人微信收藏夹里,别只存在卖你保险那个人的聊天记录里——过两年人走茶凉,你连个证据都拿不出来。还有,别为了能通过核保随便找那种代写的人帮你填告知,最后真出事了,锅全是你自己的。
上周张阿姨最后找过去,把自己三年前的体检报告翻出来,跟人家说那个浅表性胃炎跟她这次急性阑尾炎半毛钱关系没有,人家核对了半天,最后把八千多的住院费全给报了。其实哪有那么多故意刁难的拒赔啊,大多都是你一开始没留心,给人留了能挑刺的口子而已。对了,你要是最近刚买完保险,现在就把保单找出来翻两页,别等真出事了才急得满头大汗。