2026-10-28 06:35:55 分类:未分类
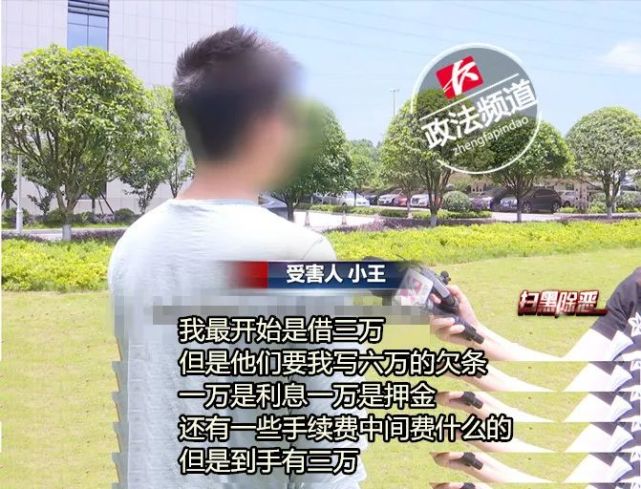
咱就是说,有没有人借过钱,合同上写的借3万,银行卡到账只收到2万7?
讲真,我见过太多人被这事儿坑了,以为自己签字了就得认,硬生生多掏了几千块冤枉钱。
这操作我直呼好家伙——明明扣了3000,合同里连砍头息三个字都不敢写,全给你包装成“信息咨询费”“账户管理费”,合着你借2万7,还得按3万的本金算利息?
别慌。
砍头息不受法律保护这事儿,真不是我瞎编。
那些藏在合同里的砍头息骚操作,我扒得底裤都不剩
很多人觉得砍头息是那种没牌照的高利贷才玩的套路,错。
现在不管是持牌机构还是民间个人借贷,但凡玩这几套的,本质都是想多赚你利息。
第一套,放款当天直接扣的费用,不管叫啥名,本质都是砍头息。
人话版就是你钱还没捂热呢,对方先从你借的钱里划走一笔,说是服务费、查征信费、甚至是“新手礼包费”,合同里写的借款本金还是你没拿到的那个数。
法律上怎么算?只要是和放款绑定、在你实际拿到钱之前就扣的费用,全算砍头息,根本不算你借的本金。
坑在哪?很多人签合同的时候只顾着看每个月要还多少钱,根本没算过实际到账数,等还了大半年才发现不对,找过去人家一句“合同你自己签的”就给你怼回来。
 网贷合同实际到账金额与合同金额对比截图
这还没完。
第二套,把砍头息拆成“首月多还”。
比如借12万,分12期还,本来每个月该还1万,结果首月要你还2万,多出来的1万说是“前期综合服务费”。
很多人觉得反正都要还,首月多给点就多给点,没当回事。
错。
这就是换了皮的砍头息——你实际拿到手的本金是12万,凭啥要按13万的基数算利息?说白了就是把本该提前扣的砍头息,挪到第一期账单里,钻你觉得“反正要还”的空子。
真要掰扯的时候,你手里得攥这几张牌
重点来了。
很多人碰到这种事第一反应是我没证据,我告不赢。
真不是。
你得先记死一个核心规则:砍头息的本金,只按你实际到账的金额算,不是合同写多少就是多少。
这里说的“本金认定”(就是法院算你到底欠多少钱的核心标尺,不是对方拿个合同就能随便定的),是整个维权的基础。
比如你合同写借3万,实际到账2万7,那法院只会认你欠的本金是2万7,不是3万。你之前按3万本金多给的利息,全算你还的本金,能直接抵扣后面的欠款。
然后是证据,别整那些花里胡哨的。
先说最硬的,银行盖了章的流水,这个是硬通货。不管是放款的到账记录,还是对方扣你钱的记录,流水上的数字做不了假,比APP里截一百张图都管用。
剩下的,所有和这笔借款相关的书面记录,包括合同、扣款通知、对方的聊天记录、催收短信,全存到云盘里,别只存在手机本地,哪天APP崩了、手机丢了,你哭都没地方哭。
对了,这里提个时效——诉讼时效(就是过期不候,别指望法律给你续杯)是3年,从你知道对方故意多算本金那天开始算,各地口径可能不一样,以当地法院规则为准。
 民间借贷砍头息证据留存清单示意图
照着步骤来,别跟对方瞎扯浪费时间
 照着步骤来,别跟对方瞎扯浪费时间
好,下一个。
很多人碰到对方玩砍头息,要么慌了赶紧接着还钱,要么一上来就骂街,被对方录了音反过来要挟。
真没必要。
先干嘛?
先花10分钟把账算明白。把实际到账数、已经还的总金额列出来,再按司法保护的利息上限(就是现在常说的一年期LPR的4倍,各地可能有差异,以当地规则为准)算一下,你到底多还了多少钱。
别上来就说对方是骗子,你把数算准了,比啥都有说服力。
再干嘛?
存完证据算完账,直接找对方对账。
给你个可以直接复制的话术,照着说就行:
“我这笔借款实际到账只有X元,你们放款当天(或者首月多收的)XX元属于砍头息,按照法律规定本金应该按实际到账数算,我已经还的钱超过合法利息的部分,要抵扣本金。你们算清楚对账给我,要是对不上,我就向监管部门投诉,或者去法院起诉。”
别干嘛?
别傻乎乎按合同金额接着还钱,也别被对方一句“上征信”就吓住——真要是法院判你只欠2万7,你按这个数还了,对方敢随便给你记逾期,你连他一起告。
说实话,我知道很多人怕麻烦,觉得为了几千块钱跑法院太折腾。
但你想想,你辛辛苦苦赚的钱,凭啥平白无故给人当服务费?
要是差个三五百,你懒得折腾就算了,要是差了大几千甚至上万,真没必要当那个任人宰割的冤大头。
真要命就花钱问律师,比瞎折腾划算。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:被收砍头息别认栽!砍头息不受法律保护,多掏的钱真能要回来
文章链接:https://www.guangzhoulihunlvshi.net/list_5/9544.html