2026-10-24 13:09:55 分类:未分类
上周在律所见了个开社区水果店的当事人,姓张。三年前发小找他帮忙签经营贷的字,酒桌上拍着肩膀说就是走个流程,银行要找个熟人见证下还款能力,钱他肯定自己还,绝对不会麻烦到他。
张哥当时喝了二两,连合同最后一页都没翻,顺着对方指的位置签了名。
真的疼。
上个月他手机银行转进货款的时候,发现卡里12万直接被法院划扣,连个提前通知都没有。他找银行问,才知道当年签的根本不是什么见证函,是货真价实的连带责任保证合同。发小的贷款去年就逾期了,银行根本没找发小要过钱,直接跳过债务人,把他的账户冻结划扣了。
签字前那些容易被忽略的雷区,每一个都能掏走你半年积蓄
很多人对保证方式的认知还停留在十几年前,觉得不管签什么,反正债务人还不上钱了才轮到自己兜底。
这是最大的误区。
现在民法典确实改了规则,合同里没明确写保证方式的,默认按一般保证算——也就是债权人必须先起诉债务人,把对方名下的房子、车子、存款全执行完,还不够还钱的部分,才能找保证人要。但架不住绝大多数金融机构、民间借贷的格式合同,根本不会给你选一般保证的选项,直接把“连带责任保证”印在条款的小字里,你签的时候根本注意不到。
一旦你签了带明确连带责任保证的合同,风险根本不是“兜底”那么简单:债权人可以跳过债务人,第一时间冻结你的银行卡、划扣你的工资、执行你名下的房产,甚至可以不告债务人,单独把你一个人告上法庭。你连争辩“为什么不先找借钱的人”的资格都没有。
自查动作很简单:任何文件上只要出现“保证人”“担保”字样,逐字翻到保证方式那一条,看到“连带责任保证”几个字,除非你真的做好了替对方全额还所有钱的准备,别签。如果对方说“都是朋友你怕什么”,你就问他,既然不怕,为什么不找自己的爸妈配偶签,要找你。
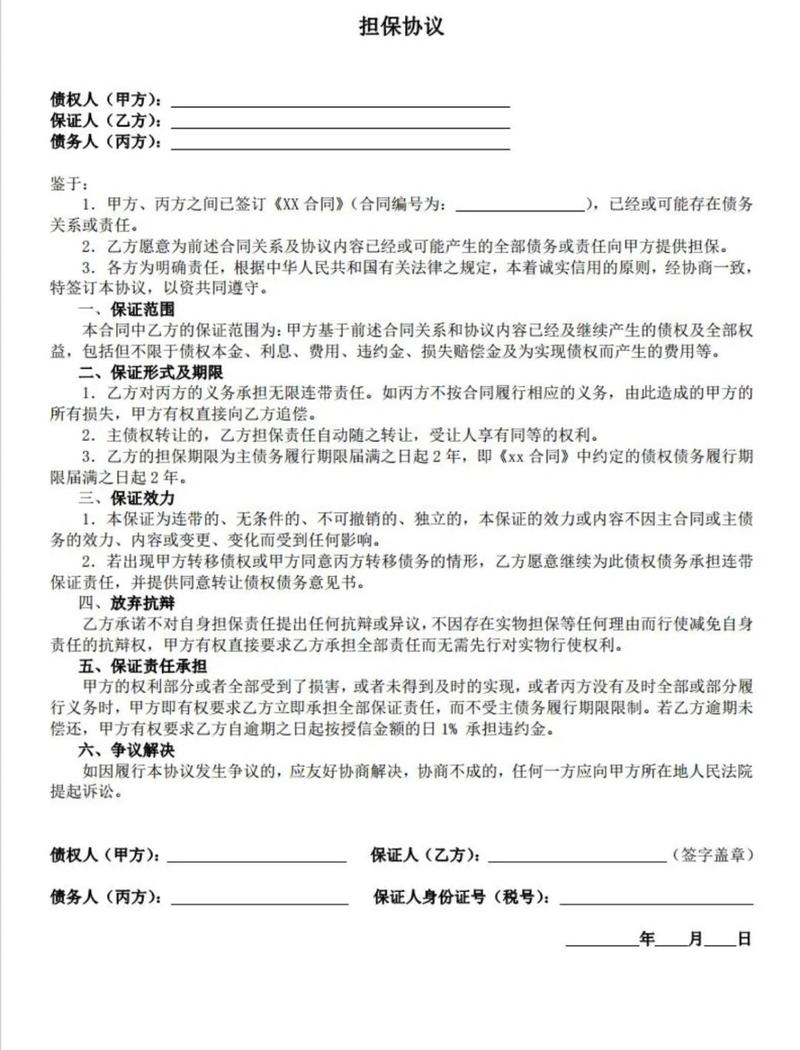 银行贷款连带责任保证格式合同条款实拍
第二个坑点,很多人对保证期限的认知也错得离谱,以为不管过了多久,只要债务人没还钱,自己就得担责。
现在法律规定的默认保证期限,是主债务到期之后的6个月。注意,是6个月,不是以前担保法时代的两年。只要在这6个月里,债权人没通过书面短信、正式函件这些你能收到的渠道,向你主张过保证责任,你直接就免责了,哪怕对方后来起诉你,法院也不会支持他的请求。
但很多人不知道,只要债权人在这6个月的窗口期里,给你发过一条哪怕只有一句话的短信,写着“请你对XX的债务承担保证责任”,从你收到这条短信的那天开始,6个月的保证期限就作废了,直接开始算三年的诉讼时效。这三年里,债权人随时可以冻结你的账户,执行你的财产。
自查动作:把你之前签过的所有保证文件翻出来,找到主债务的约定到期日,往后数6个月。如果这期间你从来没收到过对方任何要求你承担责任的通知,哪怕对方后来找过来,你也可以直接说明情况,法律上你已经没有责任了。另外,别随便在对方寄给你的“保证责任确认函”上签字,一签,保证期限直接从头开始算。
第三个坑点,还有人觉得“钱又没经过我的手,我一分钱没拿,凭什么让我还”。
真到了执行阶段,这个说辞半毛钱用都没有。法律上不管你见没见到钱,只要你签了连带保证,就有义务全额替债务人还钱。你还完之后确实可以找债务人追偿,但那是你和他的私人纠纷,和债权人没有任何关系。
真的见过太多人,为了一顿酒桌上的承诺,把自己攒了五六年的买房首付给搭进去。
不值得。
自查动作:签之前先算一笔账,如果对方现在就还不上钱,你能不能全额拿出这笔钱替他还完,不影响你自己的生活。能的话再考虑签,不能的话,别碍于面子硬撑,面子换不回你被划扣的存款。
已经踩坑被牵连,别等着传票上门才动
真的收到法院传票或者账户冻结通知,第一反应别躲。很多人觉得我不去开庭,法院就找不到人,判不下来。你不去,法院直接缺席审理,对方说什么就是什么,最后判的金额可能比你实际该承担的还多——比如对方把超过法定上限的利息、不该你承担的律师费全算进去,你连当庭反驳的机会都没有。
收到材料之后先找三个核心信息:
第一,翻保证合同里的保证方式。如果合同里根本没写连带保证,按现在的法律默认是一般保证,你可以直接向法院提先诉抗辩权,要求债权人先起诉债务人,执行完对方的财产再来找你,绝大多数情况下法院会直接驳回对你的起诉。
第二,核对保证期限。如果主债务到期已经超过6个月,你之前从来没收到过债权人要求你承担责任的正式通知,直接把这个证据提交给法院,你可以完全免责。
第三,核对对方主张的金额。很多格式合同里写的保证范围包括本金、利息、违约金、债权人的律师费、差旅费,这些杂七杂八的费用加起来可能比本金还高。开庭的时候逐笔核对,超过法定利息上限的部分、没有合同依据的费用,直接提出来要求剔除,能省下来的都是真金白银。
要是你已经替债务人还了钱,第一时间找债务人要。他不给的话,马上起诉,同时申请保全他名下的房子、车子、存款,别等他把财产全转移到别人名下,你再去追就晚了。
 法院执行局冻结个人银行卡业务办理窗口实拍
别心疼那几百块的咨询费。找个本地专门做民事纠纷的执业律师,把所有材料带过去当面问清楚,比你稀里糊涂掏几万块的执行款划算太多。
这些常听的脱责说辞,没有任何实际作用
很多人踩坑之后,总想着找各种理由脱责,最后发现全是白费力气。
有人说“我是被朋友骗了才签的字,当时根本不知道是连带保证”。这个理由没用。你是完全民事行为能力人,签合同之前有义务逐字看清楚所有条款,你自己不仔细看,法律不会因为你“没注意到”就给你免除责任。除非你能拿出实打实的证据,证明对方故意把连带保证的条款藏起来,骗你说签的是见证函,否则这个抗辩根本站不住脚。
有人说“债务人和债权人已经商量好了,他每个月分期还,不用我担责了”。这个也没用。只要债权人没给你出书面的免除保证责任的证明,哪怕债务人每个月都在还钱,债权人照样可以随时找你要全额的欠款。别听债务人空口说白话,真要免除你的责任,让债权人直接给你发书面通知。
有人说“我和债务人是过命的交情,他肯定不会让我掏钱的”。
真的别拿人性去赌。
等他真的还不上钱的时候,你再找他,他连你电话都不会接。
那个开水果店的张哥,后来找过去的时候,发小早就把经营贷的钱拿去还了自己的赌债,现在人都在外地躲债,根本找不到。12万块钱,他要守着小店卖整整一年的水果,才能把这个窟窿填上。
下次再有人拉着你,让你在保证合同上签个字,说就是走个流程,不会有任何问题。
别签。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:连带责任保证:别等法院传票寄到家门口才想起签过的字
文章链接:https://www.guangzhoulihunlvshi.net/list_5/9060.html