2026-10-24 00:38:06 分类:未分类
上个月接了个老熟人的咨询。
他三年前给发小的12万经营贷签了连带担保字据。
发小去年底生意亏空,直接躲去了外地。
银行上个月起诉,把他和发小一起列成被告,现在他工资卡已经被临时冻结,连给娃交学费的钱都取不出来。
他坐在我办公室皱着眉说,当初签字的时候信贷员就说,就是走个流程,真要追责也先找主借款人,轮不到他头上。
哪有那么好的事。
很多人对担保的认知,从签字那一刻起就全错了。以为帮朋友搭个手签个字,责任全在借钱的人身上,真等传票递到手里,才发现当初那几行字,能把自己半辈子的积蓄都搭进去。
主债务到期后,债权人没在法定保证期内找过你
很多人根本不知道,担保不是一签就绑一辈子的。法律给了担保人明确的“脱保窗口期”,就是保证期间。
最常见的情况是,当初签的合同里根本没写保证期限是多久。这种情况下,不管你是签的一般保证还是连带保证,法定的保证期间就是主债务到期后的6个月。
别不信。
我去年有个案子,原告拿了一摞给主借款人的催收记录,想让担保人承担18万的还款责任。最后法院直接判担保人脱保。理由很简单,6个月的保证期里,原告根本没给担保人发过任何书面催收函,没打过明确要求担保人承担责任的电话,连担保人的住址都没寄过一封挂号信。光找主借款人要钱,不算数。
这里要特意提个误区。很多连带担保人觉得,反正主借款人的债还在,债权人找主借款人催过,就等于自己的责任也在延续。完全错。连带保证的责任主张,必须是债权人明确把追责的意思送达给担保人本人,才算数。
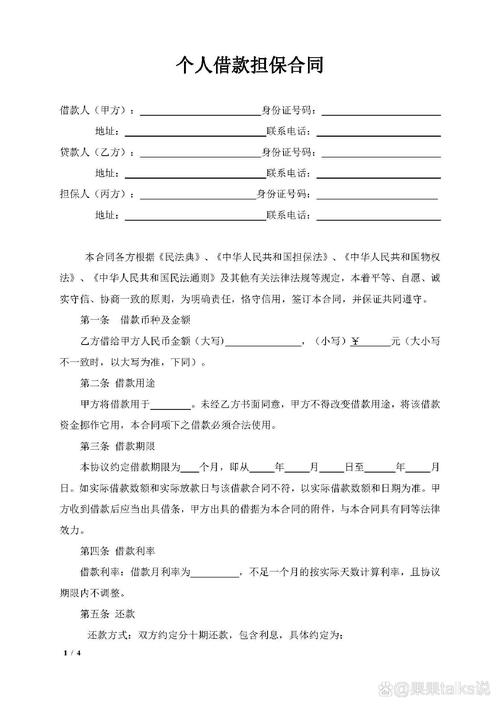 民间借贷担保合同条款标注示意图
自查动作很简单。现在就翻出来当年签的所有担保文件,找三个核心信息:第一,主债务的明确到期日;第二,自己签的是一般保证还是连带保证;第三,合同里有没有单独写保证期间的长度。算下来如果主债务到期后,债权人在法定的时间里,根本没找过你主张担保责任,那这个责任从法律上就已经消了。
如果是一般保证的情况,规则更宽松。债权人必须先起诉主借款人,把主借款人的所有能执行的财产都查完、执行完,真的覆盖不了欠款了,才有资格找一般保证人要钱。要是债权人直接跳过主借款人起诉你,你直接可以拒绝。
债权人和主借款人私下改了借款条款,没经过你书面同意
当初你签担保的时候,合同写的是借款10万,借期1年,月息1分。结果后来主借款人跟银行商量,把借期延长了2年,又把利息涨到月息1.5分,整个过程根本没通知你,更没让你签字确认。
很多人觉得这是人家双方的事,跟自己没关系。真等对方拿着新的借款合同找你要钱的时候,你才反应过来,要是稀里糊涂认了,平白要多担好几年的利息。
之前有个做建材生意的老板,给朋友的80万贷款做担保。后来朋友跟银行商量把还款时间从2022年6月延到2024年6月,整个过程没找过他签字。等银行2024年拿着原来的合同找他要钱的时候,法院算下来,原来的保证期早就过了,他直接脱保。
省了80万。
按照法律规定,债权人和主借款人协商变更主合同的内容,不管是延长借期、涨利息、换还款方式,只要没有经过保证人的书面同意,保证人对加重的债务部分、延期后的债务部分,完全可以不承担责任。
自查动作也不复杂。找到当年的担保合同,再去查一下这笔借款后续的所有变更记录,不管是展期协议、利息调整通知、还款方案变更,只要没有你亲笔签的同意变更的书面文件,那些超出你当初担保范围的债务,你完全可以不认。
当初签字的时候,根本不是你的真实意思表示
这种情况在熟人担保里太常见了。
当初朋友拉着你去银行,说只是让你做个见证人,签个字走个流程,你根本没仔细看合同内容,随手就把名字签了,等后来收到传票才知道,自己签的是连带担保合同。还有的是,债权人跟主借款人串通,骗你说这笔钱是用来做稳赚不赔的项目,实际上是用来填补之前的旧窟窿,你从一开始就被蒙在鼓里。
真遇到这种情况,别觉得字是自己签的就跑不掉。只要你能拿出对应的证据,比如当时的聊天记录、在场证人的证言、能证明对方欺诈的录音,这个担保合同从一开始就没有法律效力。
 民事担保诉讼证据材料整理示意图
真收到法院传票了,别上来就谈还款
很多人一收到法院的传票,第一反应就是赶紧找原告求情,说自己最近手头紧,能不能分期还。还有的人觉得反正自己没拿到钱,干脆不去开庭,等着法院判就行。
全是错的。
拿到传票的第一件事,不是谈还款,是把所有跟这个案子相关的材料全部理出来:当初的担保合同、所有你收到的催收记录、你跟债权人和主借款人的所有聊天记录。重点核对三个时间点:主债务的到期日、债权人第一次找你主张担保责任的时间、原告起诉你的时间。
要是算下来,债权人找你的时间已经过了保证期间,直接把这个抗辩意见整理成书面的答辩状,开庭的时候说清楚就行,大部分情况都能赢。要是原告拿出来的催收记录上的签名根本不是你签的,直接申请笔迹鉴定,别不好意思。
别一上来就跟对方谈分期。
先搞清楚你该不该担这个责。
不该担的,一分钱都不用掏。
真该担的,再慢慢谈还款方案也不迟。
很多人对担保的抵触,都是从吃亏之后才开始的。
总觉得帮朋友个忙,签个字而已,哪有那么多讲究。
真等银行卡被冻了,征信被影响了,才想起来翻当初的合同,往往已经错过了最好的脱保时机。
别拿着网上搜的只言片语就自己下判断。真拿不准自己的情况是不是符合脱保条件的,拿着所有材料找当地的执业律师当面问。
毕竟,能用来脱保的时机,错过就真没了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:担保人脱保时机:办过数百起借贷担保案的实操备忘
文章链接:https://www.guangzhoulihunlvshi.net/list_5/8991.html