2026-10-23 21:07:54 分类:未分类
上周整理案卷,翻出来17份去年的民间借贷判决书,七成多的争议,全卡在利率算不清这事儿上。
很多人以为利率上限是个死数。
根本不是。
这几年跑法院跑的多,见了太多人因为算不清这笔账,平白多付好几万,或者该要的钱没要回来,亏得莫名其妙。
几个实打实的高频踩坑点
第一个坑:
场景/误区:2020年8月20日之前借的钱,全按现在的一年期LPR四倍算上限。
风险:2020年8月20日是法定的利率计算节点,之前的借款,从借款日到2020年8月19日的那段利息,还是按旧的年息24%的标准保护,2020年8月20日之后的部分,才按起诉时一年期LPR的四倍算。要是全按现在的四倍折算,要么少要了合法的利息,要么多主张了不被支持,甚至对方反过来要你退多收的钱。
自查动作:翻借条上的借款起始日,要是早于2020年8月20日,直接把借款时间拆成两段分别算,别混在一起凑总数。
 民间借贷利率时间节点分段计算示意图
第二个坑:
场景/误区:把砍头息、服务费、违约金全算成本金,再按这个本金算利息。
风险:法律上认的本金,是你实际拿到手的钱。预先扣掉的手续费、砍头息,全不能算进本金里。更关键的是,所有名目的费用都要合并计入总利率核算——不管对方把收费叫咨询费、管理费还是逾期违约金,只要是跟这笔借款绑定的、由出借人收取的费用,加起来的总年化利率,不能超过对应的上限。拆分名目逃上限的操作,最后法院全不认,超出来的部分直接驳回。
自查动作:把每一笔预先扣掉的钱、后续收的各类费用,全加起来,除以你实际到手的本金,再除以实际借款天数,折算成年化利率,看看有没有超对应的上限。
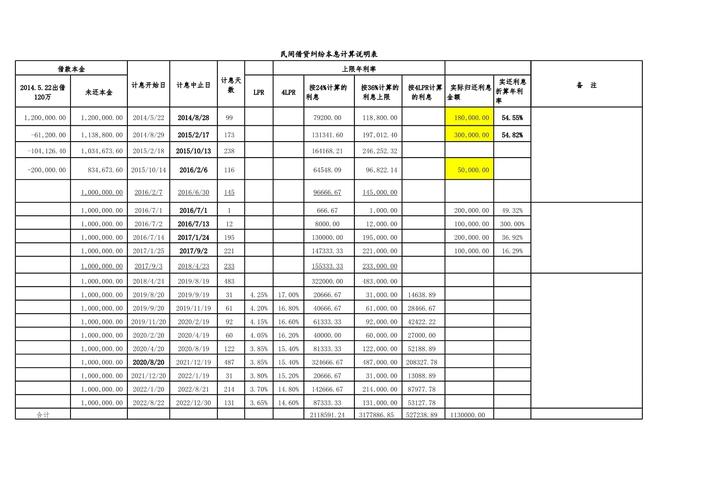 民间借贷实际到手本金核算对照表
第三个坑:
场景/误区:已经付过的超过上限的利息,就当打水漂了。
风险:要是你已经付的利息,超过了当时法律保护的上限,超出来的部分可以直接抵扣未还的本金,甚至要求对方返还。很多人不知道这个,多付了几万块,还接着按原来的数还款,平白多扛了好几个月的债。
自查动作:把每一笔已经支付的利息、费用的转账记录全拉出来,按对应的时间节点算当时的合法上限,超出来的部分直接扣减未还本金,别傻乎乎按原来的数接着还。
真踩坑了别乱慌,按这几步走
首先,别随便签新的还款协议。
很多人本来之前的利息算错了,被对方一忽悠,签了个新的借条,把之前的超息全堆进本金里。签完再想推翻,难如登天。
其次,要是被对方起诉了,别躲着不去开庭。
很多人觉得理亏就不去,法院缺席判的话,你连当庭提出利息算错的机会都没有,直接按对方提交的证据判,亏都亏得没地方说理。
第三,把所有转账记录、聊天记录全存好。
特别是对方说“这个是服务费不算利息”“先扣的手续费不用还”这类的聊天记录,全是算总利率的核心证据,别随手删了。
要是拿不准自己算的对不对,别自己瞎琢磨。找个常办民事借贷案子的人帮你算一遍,别省那点咨询费,最后亏的钱比咨询费多几十倍。
几个没人会主动提的小细节
 几个没人会主动提的小细节
第一,自然人之间的借款,要是借条上没写利息,哪怕之前口头约定过利息,只要没有书面证据或者明确的聊天记录证明,借期内的利息法院是不支持的,只能主张逾期之后的利息。
第二,要是你是出借人,别为了逃上限,把利息拆成“咨询费”“管理费”让借款人转。这些费用只要和借款绑定,最后全要算进总利率里,超了的部分照样不认,到时候多收的钱还要退回去。
第三,要是拿不准管辖法院、诉讼时效这些程序问题,别自己瞎查网上的攻略就瞎跑。每个地方的法院立案要求有细微差别,不确定的直接问立案庭的工作人员,或者找专业律师问,别因为程序问题把本来赢的官司打输了。
上周跟一个开小超市的老板吃饭,他之前借了20万进货,被对方按年息36%算了两年,光利息就付了14万。后来按分段算的数,多付的6万多直接抵扣了剩下的本金,现在每个月的还款压力少了一大半。
说白了,民间借贷这事儿,从来不是谁嗓门大谁有理。
你把数算对了,比啥都强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:民间借贷利率上限:跑了三百多起借贷案摸出来的实底
文章链接:https://www.guangzhoulihunlvshi.net/list_5/8971.html