张姐上周坐我对面,攥着皱巴巴的担保合同,眼泪砸在打印纸上。
她是退休的小学老师,一辈子没跟人红过脸。去年老同事找上门,说儿子开的建材店要进一批货,缺30万周转,找她签个字走个银行流程。说就是走个形式,钱的事全是年轻人自己扛,绝对不会让她掏一分钱。
她没好意思拒绝。
翻合同的时候借款人直接把最后一页扯出来,指着签字的位置让她写名字。她扫了两眼,没看到具体要承担什么责任,想着都是住了几十年的老邻居,总不能坑自己,提笔就签了。
结果上个月银行直接把她的退休工资卡冻了。
对方的生意垮了,人也跑到外地躲债去了。银行找都没找他,直接把她这个担保人告上法院,要求她连本带息还37万。她这才知道,自己当初签的是连带责任保证。
这些签的时候觉得没事的细节,全是连带责任的爆点
很多人签担保的时候有个本能的误区:就算真要还钱,也得先找借款人要,要不到了才轮到我。
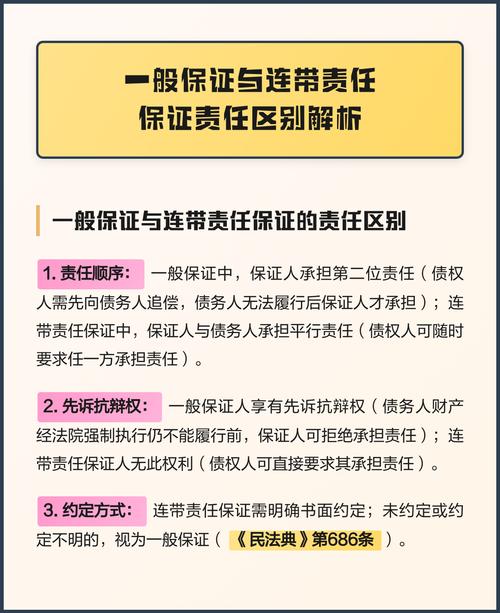
这是把连带责任保证和一般保证搞混了。
连带责任保证没有先诉抗辩权。说白了,债主根本不需要先去起诉借款人、不需要先把借款人的房产车辆全部拍卖执行完,只要债务到期没还,想找谁要就找谁要。哪怕你明知道借款人手里有几百万的资产,债主不找他直接找你要全部欠款,法院是完全支持的。
自查动作现在就能做:把你签过的所有跟担保相关的文件翻出来,逐行找有没有”保证人自愿承担连带责任””债权人有权直接向保证人主张全部债权”这类表述。只要有,就别存”轮不到我还钱”的侥幸。
很多人以为自己签的担保,范围就是当初约定的那笔本金。
真不是。
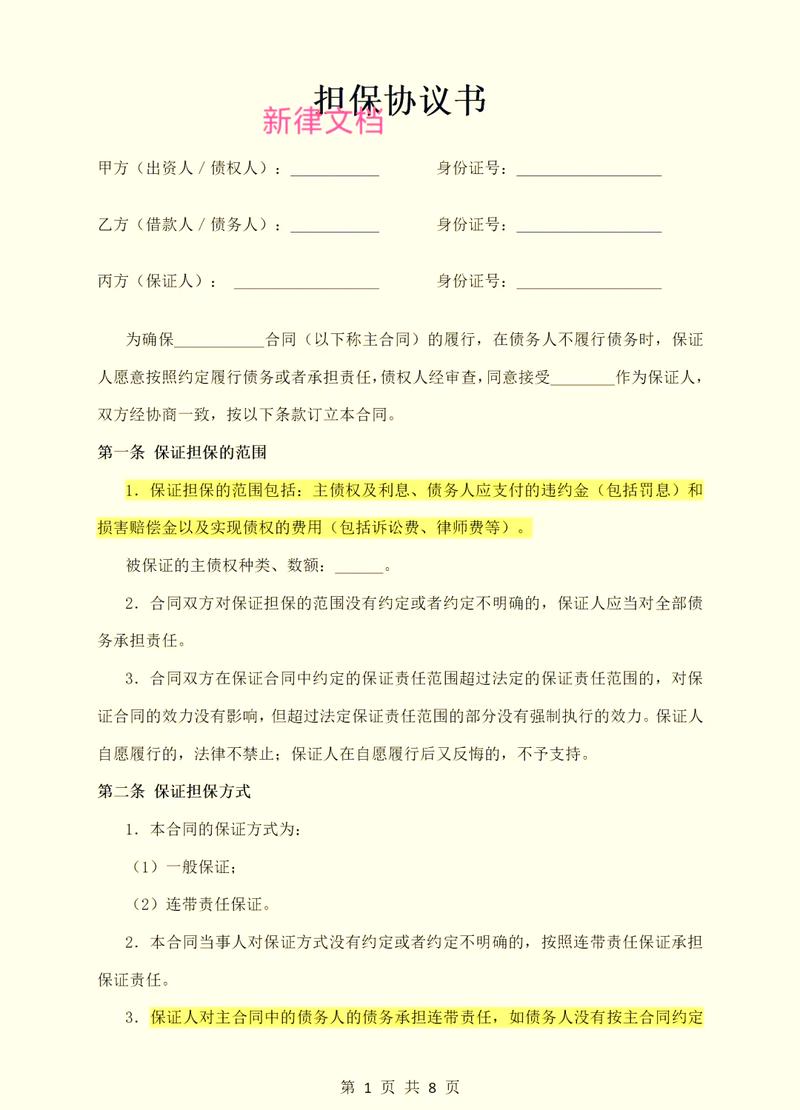
绝大多数银行、小贷公司的担保合同里,都会把保证范围写得很宽:本金、利息、逾期产生的罚息、违约金、债主为了要钱花的律师费、诉讼费、保全费,全在保证范围里。更坑的是,有的合同里会提前写好,后续借款人跟债主协商延期还款、调整利率,哪怕不通知保证人,保证人依然要对这部分调整后的债务承担责任。
还有个最容易踩的签字坑:很多人以为只要没约定保证期间,担保责任就一直有效。不对,没有约定保证期间的,法定的期限是主债务到期后六个月。但只要债主在这六个月里第一次找你要钱的时候,你稀里糊涂在新的催款通知、还款计划上签了字,之前的期间就直接作废,重新开始计算。本来你可能再过俩月就彻底没责任了,这一签字,等于主动把责任又续上了。
真的。我见过太多本来可以免责的当事人,就因为心软签了个名,平白多掏了十几万。
自查动作:翻合同的时候别只盯着本金数看,顺着找”保证范围””保证期间”这两个板块,逐字读。看到拿不准的表述,别自己上网瞎搜,拍下来找懂行的人看。
很多人觉得,借款人跟债主私下谈的还款方案,跟我这个担保人没关系。
要是当初签的是连带责任,这个想法也有问题。只要债主是在法定的保证期间内找过你,哪怕借款人后来跟债主协商把还款时间往后延了,哪怕这个协商根本没通知你,你依然要对原来的债务承担责任。只有一种情况可以免责:债主跟借款人私下换了更高的借款金额,比如原来借10万,后来改成借20万,没经过你书面同意的话,你只需要对原来的10万负责,多出来的部分跟你没关系。但绝大多数普通人根本不知道这个规则,债主说让你还多少,你就稀里糊涂认多少。
真踩了坑别躺平,这几步能最快把损失压到最小
首先别上来就躲。
很多人收到法院传票的时候第一反应是,我又没花这个钱,凭什么让我还,干脆不去开庭,等着法院爱怎么判怎么判。这是最蠢的。你不去,法院根本不知道你手里有什么证据,也不知道借款人名下有什么财产,直接按照债主提交的材料判,很容易把不属于你的责任部分全算进去。
第一时间先把所有跟这件事相关的材料全理出来:当年签的担保合同、所有催款的短信微信、快递寄来的函件、你跟借款人的聊天记录、你知道的借款人的财产线索(比如他有几套房、车停在哪、每个月工资多少),全部按时间顺序排好。
然后先算两个核心的时间点:
第一个是保证期间有没有过。比如主债务约定2023年1月1日到期,合同没写保证期间的,债主必须在2023年7月1日之前,用书面的方式正式向你主张过权利。要是过了这个时间点,债主才第一次找你要钱,这是法定的免责事由,你完全可以拒绝承担责任。
第二个是看债主主张的金额对不对。很多债主算钱的时候,会把高额的违约金、远超法定标准的利息全算进去,你把每一笔费用对着合同算,不符合法律规定的部分,直接在开庭的时候提出来,法院不会支持的。
要是最后确实要承担责任,别自己掏完钱就完事。一定要在还钱的时候,跟法院申请把”保证人承担责任后有权向主债务人追偿”的内容写进调解书或者判决书里,同时把你实际还的每一笔钱的凭证全留好。不然你掏了几十万替别人还了债,转头找不到人,连起诉要回来的依据都没有。
对了,涉及具体的时效计算、抗辩理由的,别自己硬扛。花几百块找当地办过民事担保纠纷的律师当面问清楚,比你稀里糊涂多掏几万块强得多。
最后说句实在的
很多人签担保的时候,抹不开面子。觉得人家主动开口找你,你要是推三阻四,就是不近人情。
真不是。
你要是真的想帮朋友或者亲戚,就先把合同拿回来,找懂行的人看完,把条款改到你能接受的范围——比如明确写清楚你只对多少金额承担责任,保证期间是多久,超过的部分你不担责。别拿自己的退休工资、房子、孩子的教育储备金,去给别人的生意兜底。
真等法院的执行通知书寄到你家,银行卡被冻、房子被查封的时候,当初拍着胸脯跟你说”绝对不让你受委屈”的人,大概率早就换了手机号,找不到了。