我翻之前攒的案卷,37个民间借贷纠纷里,29个的核心矛盾都出在利率、期限两栏的表述上。
真的。
不是借款人存心赖账。是借条上那两栏的模糊表述,像个藏在纸缝里的蛀虫,等你发现的时候,半本借条都被啃空了。
利率栏的空白,是怎么滚成翻倍账单的
2021年碰到个做建材生意的老板,给多年的发小转了20万救急,当时发小拍着胸脯说“肯定不让你吃亏”,他不好意思写利率,就在借条上只写了“今借到XX20万”。
结果三年后闹到法院,发小当庭说当初根本没约定利息,愿意还本金就不错了。法官最后判的结果是——自然人之间的借贷,借条未明确约定利率的,借期内利息直接按零计算。
他坐我对面抽了三根烟,说当初觉得谈钱伤感情,最后平白损失了快六万的利息。
还有更离谱的。有人在利率栏写“利息2分”,觉得大家都懂是什么意思。你品品,是月息2分(年24%)还是年息2分(年2%)?差了十倍的利差啊。之前的案子里,出借人说这是行规,月息2分,借款人说自己从来没听过月息2分的规矩,就是年息2分。最后法院因为表述模糊,直接按有利于借款人的标准,认定年息2%。
别觉得这是法院故意偏袒。法律认的是白纸黑字,不是你嘴里的“行规”。
还有个很多人不知道的坑:现在司法保护的民间借贷利率上限,是全国银行间同业拆借中心公布的一年期LPR的4倍,2024年的标准是13.8%。你要是在借条上写超过这个数的利率,哪怕对方签字按手印了,真闹到法院,超出的部分一分都拿不到。要是对方已经按超出的标准付了利息,还能反过来起诉要回来抵本金。
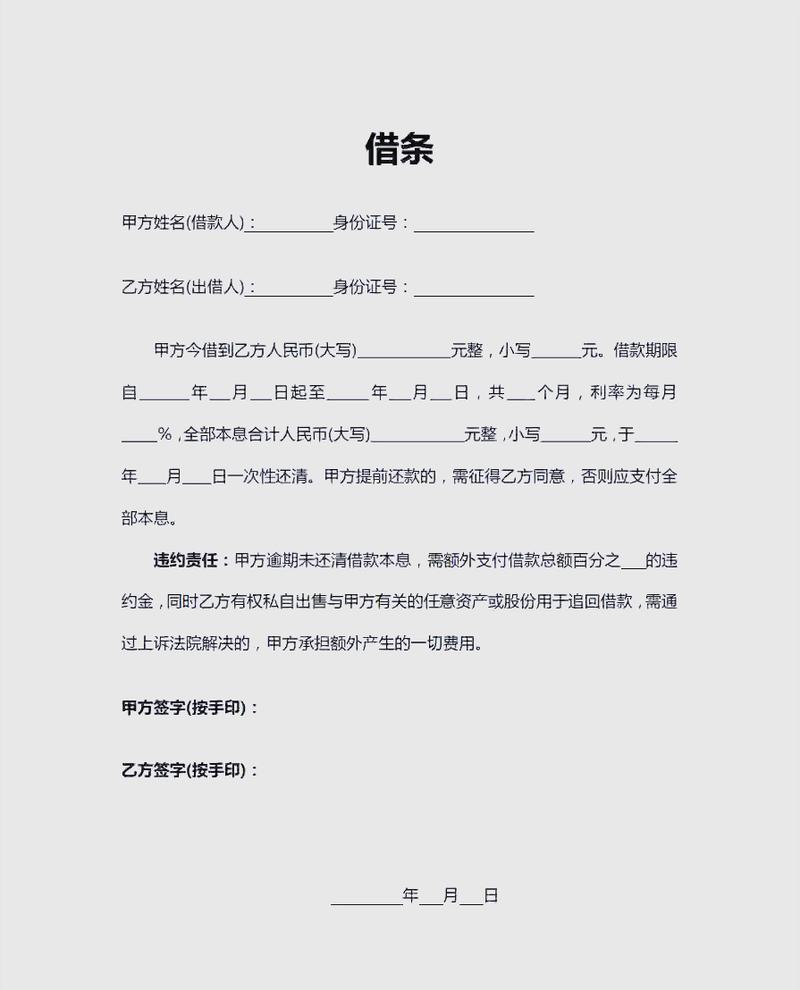
期限栏的模糊表述,是怎么让你的欠条直接过期的
我之前碰到个当事人,拿着一张写着“年底还钱”的借条来咨询,手都在抖。他2019年借出去28万,当时借条上写的是“2020年年底还”,结果2023年才想起来要起诉,对方当庭拿出时效抗辩,说自己早在2021年初就明确说过不还了,他拖了两年多才来告,已经过了三年的诉讼时效。
最后折腾了三个多月,他靠微信聊天记录里2022年催债的截图才把时效续上,光律师费就花了两万多。
这就是期限栏没写清楚的代价。
所有模糊的期限表述,最终都会被法院按最有利于借款人的逻辑解释。你写“有钱就还”“工程结款了就还”“年底还钱”,这些话在法律上根本不算明确的还款期限。更坑的是,很多人写期限只写“借款期限一年”,不写从哪天到哪天,是写借条那天算,还是你把钱转过去那天算?之前的案子里,出借人2022年1月写了“期限一年”的借条,直到2022年5月才把钱打给借款人,最后法院从实际打款那天开始算一年的期限,出借人2023年6月才起诉,说自己2023年1月就到期了,结果因为四个月的时间差,不仅少算了四个月的逾期利息,还差点因为时效问题丧失胜诉权。
别觉得这些是小问题。法院审案子从来不会猜你的想法,你写的字有歧义,就按对写借条时更弱势的一方(也就是借款人)的意思解释。
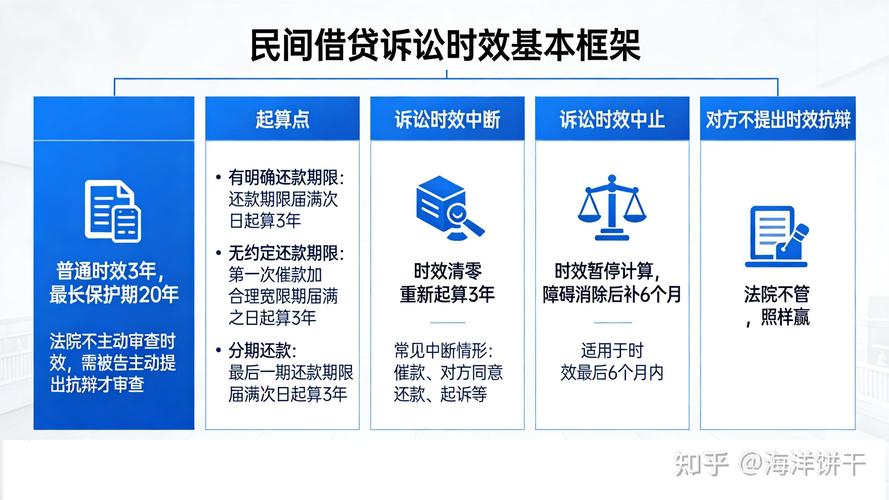
别等打官司了才补漏洞,签字当天就把这两个坑填死
说实话,我见过太多人签借条的时候,满脑子都是“都是朋友,别太较真”,等真闹到法院,看着自己的钱要不回来,才想起当初的客气有多蠢。
其实填这两个坑根本花不了十分钟。
写利率的时候,别写“2分利”“行规利息”这种模糊的话,直接写死:借款年化利率X%,从借款人实际收到借款当日起计算,按X(月/季/年)付息,到期一次性还本;若逾期偿还,自逾期之日起按相同标准计收逾期利息。算清楚利率别超过当期LPR的4倍,超出的部分写了也白写,反而给对方留了抗辩的口子。
写期限的时候,别用“年底”“有钱就还”这类废话,直接精确到具体日期:借款人应于×年×月×日前,将全部本息支付至出借人指定账户。后面再加一句:若借款人未按期足额偿还任意一期款项,出借人有权就剩余全部未偿款项一次性主张权利。
哦对,别漏了最基础的一句:本借条项下的全部借款,出借人已于×年×月×日通过银行转账方式支付至借款人指定账户(账号:XXX)。别光写“今借到XX多少钱”,万一对方说自己只是打了借条,根本没收到钱,你拿着一张纸根本说不清楚。
我知道有人会说,这么写是不是太见外了?
对吧?你把对方当朋友,对方在盯着你借条里的漏洞能省多少钱的时候,可没把你当朋友。
法律从来不是什么救命稻草。你在签字的时候多花十分钟把利率、期限写得明明白白,比你真出事了花十万块请律师跑程序有用一百倍。
就这么简单。