上周刚结的案子,当事人在菜市场开水果店。三年前给发小做了20万的借款担保人,当时就签了个字,连借款合同的履行期限都没仔细看,直到法院的执行通知书贴到他水果店的卷闸门上,他才知道发小早就逾期快两年,人已经跑到外地躲债了。
他喊冤。
说自己当时就是碍于情面搭个腔,哪知道这字签下去,自己半辈子攒的进货钱都要搭进去。我翻完他的担保合同和债权人的全部沟通记录,告诉他,你根本不用赔。
很多人对担保人的认知还停留在“给朋友撑个场面,签个字就完事”的阶段,根本不知道法律给担保人留了明确的免责窗口期,错过了这个窗口,哪怕你有一肚子的委屈,也很难把已经签出去的担保责任收回来。
核心脱保触发节点,踩中了直接免责
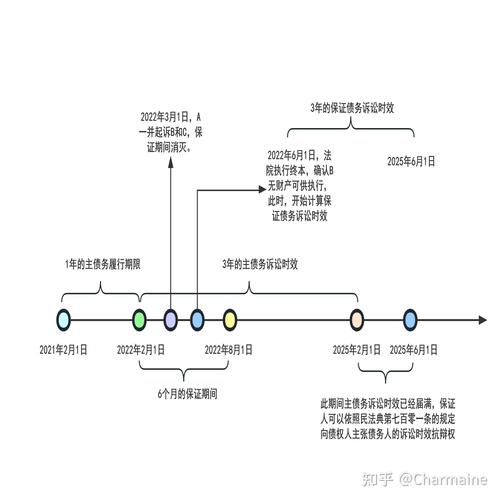
第一个节点:主债务履行期届满后,债权人没在法定或约定的保证期间内找过你,直接脱保。
说人话,现在法律默认的保证期间,是主债务到期那天往后算6个月。如果当初签的合同里明确写了更长的保证期,比如“保证期间到主债务到期后3年”,那就按合同约定的算,只要约定没有违反法律的强制规定。
这里的“找过你”有明确的标准:如果是一般保证,债权人必须在保证期间内对债务人提起诉讼或者仲裁,不然你就直接脱保;如果是连带保证,债权人必须在保证期间内直接向你主张权利,哪怕只是发一封书面的催款函、打个能留痕的电话,都算,要是啥都没做,等保证期间过了,哪怕债权人拿着借条堵到你家门口,法院也不会支持他让你还钱的诉求。
举个最常见的例子,你给朋友担保了10万的借款,借期1年,到期日是2023年1月1日,那默认的保证期间就是到2023年7月1日。从2023年1月1日到7月1日这半年里,债权人要是从来没找过你,甚至连个催款的微信都没发过,那从2023年7月2日开始,你就彻底脱保了。哪怕朋友跑路了,债权人也不能找你要一分钱。
第二个节点:债权人和债务人私自变更了合同核心内容,没经过你书面同意的,直接在变更的范围内脱保。
我2022年接的一个装修老板的案子,他给朋友担保了10万的借款,原合同写的借期1年,结果到期后朋友跟债权人私下商量,把借期延长了1年,两个人偷偷在原合同的空白处改了日期,全程没告诉这个担保人。等到债权人拿着改完的合同找上门要他还钱的时候,他直接拿出当初的聊天记录证明自己对延期的事完全不知情,最后法院判他对延期后的债务不承担责任,加上原借期的保证期间早就过了,他直接全单免责。
这里要敲个警钟:别随便在任何和担保相关的文件上签字。哪怕是债务人找你说“我跟债权人说好了再缓3个月,你就签个字走个流程,不会让你担责的”,你只要签了,保证期间就会重新算,之前熬了大半年等的脱保机会,直接就没了。
第三个节点:主债务本身存在欺诈、串通的情况,你直接脱保。
比如那种常见的套路贷,债务人和债权人本来就是一伙的,找个不知情的人当担保人,说就是走个形式,签完字两个人就把钱分了跑了。这种情况只要你能拿出当时的聊天记录、通话录音,证明你根本不知道他们的真实借款用途,甚至能证明他们根本就没有实际把钱借给债务人,那你不用承担任何担保责任。
第四个节点:债权人主动放弃了债务人提供的抵押物,你在他放弃的价值范围内脱保。
比如债务人当初借钱的时候,把自己名下的车抵押给了债权人,约定车值12万,要是到期还不上钱,就卖车抵债。结果债权人嫌卖车走流程麻烦,直接把车还给了债务人,现在反过来找担保人要全部借款。这时候你完全可以主张,本来债权人可以通过卖车收回12万的债权,他自己主动放弃了这部分的受偿权利,那你作为担保人,就可以在这12万的范围内免除责任。
踩坑后的紧急止损,别等执行上门才动作
很多人好不容易熬到了保证期间快过,结果稀里糊涂把到手的脱保机会作没了。最常见的操作就是,债权人找过来跟他说“你就签个字,证明你知道这笔借款的事,我们绝对不会找你要钱的”,他傻乎乎就签了。这时候法律上直接认定你重新作出了承担保证责任的意思表示,之前算的保证期间、脱保节点,全不算数了。
我见过最亏的一个当事人,保证期间已经过了2个月,债权人找他来谈,他为了面子,跟债权人说“我现在手头紧,等我明年卖了房子就帮朋友还一部分”,这话被对方录了音,最后法院直接判他要承担责任,理由是他已经重新作出了还款承诺。
记住,只要你确定保证期间已经过了,债权人再找你,你什么字都别签,什么承诺都别乱讲。哪怕对方说破大天,你就一句“我当初签担保的时候已经看过合同,现在保证期过了,你们该找谁找谁去”就行。
要是已经被起诉了,别慌着在法庭上就说“我愿意承担责任,我跟债权人商量分期”。先找懂行的人翻完所有的合同材料,算清楚保证期间到底过了没有,债权人有没有在保证期间内合法主张过权利。只要你能拿出证据证明保证期间已经过了,直接在法庭上提这个抗辩,法官当庭就会驳回债权人对你的诉求。
别拿人情当挡箭牌,这些认知误区迟早坑你
很多担保人到了法庭上就一肚子委屈,说我当时就是碍于情面签的字,我既没拿到钱,也没花过这笔钱,凭什么让我还钱。
没用的。
法律不认人情账。你是有完全民事行为能力的成年人,签字就要为自己的行为负责。但反过来,只要你踩中了之前说的那几个脱保节点,哪怕你跟债务人是穿一条裤子的发小,只要符合法定条件,你照样可以光明正大的免责,不用觉得不好意思。
别听身边人瞎传“担保人就是跑不掉的连带责任”,那是2021年民法典施行之前的老黄历了。现在法律对担保人的保护其实比以前多很多,关键是你要清楚那个时间节点在哪,别稀里糊涂把自己的权利给让出去。
上次那个水果店老板,最后就是因为债权人在6个月的保证期里,从来没给他发过任何催款的通知,连个微信好友都没加过,最后法院判他不承担任何责任。他拿到判决书的时候,手都在抖,说早知道是这样,当初就不该慌着去找债权人谈什么分期,差点把自己攒了十年的进货钱全赔进去。
签字之前多翻两页合同。
真等债权人找上门了,先找懂法的人问清楚情况,别凭着人情世故乱点头。你以为的搭把手撑场面,搞不好就是套在自己脖子上的枷锁。