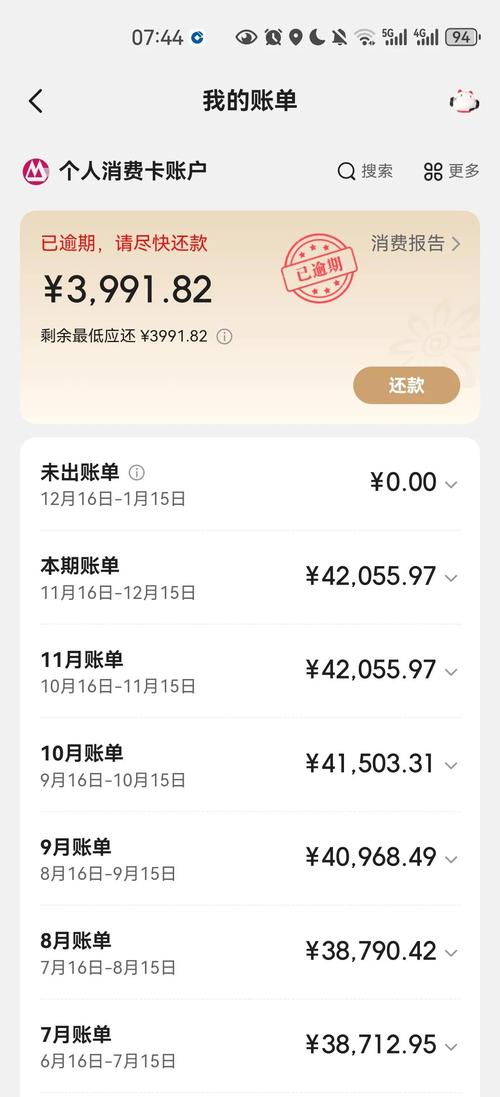
上周接了个当事人,欠某行信用卡8万2,逾期112天,自己算的总欠款是9万1,结果银行发的账单是11万4。差的2万3,全是信用卡逾期违约金和循环利息的重叠计算。
离谱吗?
我翻了他从逾期第一天到现在的17份账单,发现银行每一次扣款的顺序都没按他以为的”先抵本金”来,反而把他每次凑钱还的几千块,全拆成了违约金、利息、手续费的零头,本金一分没动,违约金还在按每天万分之五的基数往上滚。
先搞懂:信用卡逾期违约金的法定计算边界
2017年1月1日之后,所有银行的信用卡滞纳金正式取消,替换成违约金,法定规则是按当期最低还款额未还部分的5%一次性收取,不得重复计算,不得将违约金计入下一期的计息基数。
我见过至少三分之一的银行,给你算的最低还款额,是把上一期的违约金、循环利息全加进去之后的数,相当于你上个月欠的违约金,这个月还要再收一遍5%的违约金,这完全是违规的。
别不信。
去年我代理的一个案子,某股份制银行给当事人算的逾期违约金,从他逾期第30天开始,就把前一个月收的3200块违约金加进了当期最低还款额,又收了160块的违约金,光这一项多收的钱,两年下来就有快4000块,最后法院直接判了银行全额退。
还有个更隐蔽的操作:很多银行会把最低还款额的计算基数,从你实际消费的本金,换成当期账单的总金额,哪怕你上个月只消费了1万,但是银行把上一期的利息、违约金全加进去之后,当期账单变成了1万5,那最低还款额就按1万5的10%算,等于你本来应该按1万的10%算最低还款,现在多出来的5000块,也成了违约金的计算基数,平白多掏250块的违约金。
另一个所有人都不知道的规则,就是逾期满90天之后的扣款顺序。
逾期满90天之后,你主动还的每一笔钱,法定扣款顺序必须是先冲抵本金,再冲抵已产生的利息、违约金,最后才是还没产生的费用。
但大部分银行不会主动告诉你这个规则。
很多银行在你逾期满90天之后,还是按你逾期前的扣款顺序(先息后本)来扣你还的钱,相当于你每次凑的几千块,全还了利息违约金,本金一分没少,违约金的计算基数就一直降不下来,越滚越多。就像我开头说的那个当事人,逾期满90天之后,他分两次一共还了6000块,银行全拆成了利息和违约金,本金还是8万2,等于他这6000块白扔了,违约金的基数还是原来的数,每个月还要继续收。
第三个坑,是第三方催收嘴里的”违约金减免”。
很多第三方催收会找你,说可以帮你申请减免所有的信用卡逾期违约金,只要你一次性还本金,听起来特别划算。但这里的猫腻特别多:所有的违约金减免,必须要有银行盖公章的书面协议,口头承诺全不算数。我见过太多人,听催收说”你今天把本金打过来,我们明天就给你销账”,结果钱打过去,催收离职了,银行说没收到减免申请,违约金还是挂在账上,影响征信。
踩坑之后:3步把多收的钱要回来
真被坑了也别慌,按步骤来,大部分钱都能要回来。
第一步,先去银行网点打完整的逾期账单,从逾期第一天到你打账单的当天,每一笔的扣款明细都要拉出来,不要用手机银行上的简化版,要盖银行公章的正式版。别嫌麻烦,手机银行上的明细只会给你标个”还款抵扣”,不会告诉你这笔钱到底抵了本金还是抵了违约金,必须要找网点的信贷部或者信用卡中心的工作人员,要带明确扣款顺序标注的正式账单。
第二步,对着法定规则算清楚哪些钱是多收的:比如把违约金加进下一期基数的,满90天之后还的钱没先抵本金的,最低还款额算错的,全列出来,算清楚总金额。别觉得算这个麻烦,我有个当事人去年花了一下午拉账单,算出来银行多收了他1万2的违约金,最后一周就把钱要回来了。
第三步,先找银行的官方信用卡中心投诉,不要找第三方催收,直接打银行的官方客服,转投诉部门,把你列的明细发过去,要求退多收的钱,同时要求调整后续的扣款顺序。如果银行不同意,就直接打银保监会的投诉电话,把你的账单和计算明细一起发过去,我代理的案子里,80%以上的这种投诉,银保监会转办之后,银行都会主动找你协商退款,根本不用走到起诉那一步。
别嫌麻烦。
真走到起诉那一步也不用怕,只要你能拿出证据证明银行算错了,法院基本都会支持你的诉求,我去年代理的11个同类案子,当事人全赢了,最少的退了3000多,最多的退了2万7。
最后说两句:关于违约金的认知误区
很多人以为,信用卡逾期违约金是银行随便收的,告也告不赢,其实根本不是。银行的那些清算暗规,全是赌你不懂法,不会去较真。我见过最夸张的一个案子,当事人欠了3万的信用卡本金,逾期3年,银行算出来的总欠款是11万,其中5万是违约金和利息,最后法院只支持了4万多,多出来的2万多全判了银行自己承担。
还有人说,我没钱还,是不是违约金就可以随便滚?也不是,哪怕你一分钱还不上,银行的总利息和违约金加起来,也不能超过法定的上限,现在的上限是按一年期LPR的4倍算,超过的部分法院不会支持,哪怕银行把账单滚到天上去,你也不用多掏那部分钱。
别等违约金滚到你还不起了才想起去查账单,逾期满90天那个节点,是你最容易踩坑的地方,也是你最容易把多收的钱要回来的节点。别傻呵呵的把钱全转给催收,先搞清楚每一分钱扣去了哪里。