2026-10-12 04:03:05 分类:未分类
上周刚结完一个案子。当事人是开滴滴的王哥,半辈子攒了四十多万首付,准备给儿子买房,结果房子被查封了。就因为十年前给发小签了一张担保条,发小跑路,债主把他告了,封了房。
核心避坑雷区
只要写了“到期不还,我来偿还”,直接认连带责任保证,跑不掉。很多人觉得,我不就是给朋友做个担保,怎么就成了我直接欠债?现行民法典里,对保证方式没有约定或者约定不明的,直接推成一般保证——这是法律给普通人留的后门。但你要是自己手贱写了那句承诺,等于主动把后门焊死了。
别签空白纸。真的,见过太多人,说我就是去做个见证,先签个名,内容后面填。转头对方就给你加上“连带责任保证人”的名头,笔迹鉴定都救不了你,签名是真的,你说不清楚你当时是见证还是担保。
连带责任保证的保证期限,没约定就是六个月,过了就免责。这个很多人不知道,包括有些刚入行的年轻律师都容易记错。这个六个月是从主债务到期那天开始算,一天都不往后延。如果债权人六个月里没找你要钱、没起诉你,那你这个保证责任直接没了。反过来,要是人家找过你,那接下来三年的诉讼时效,随时都能告你。
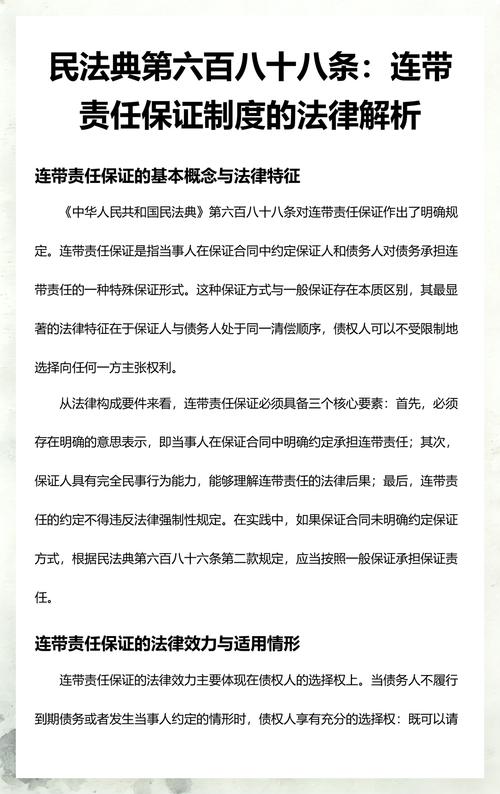 民法典连带责任保证条款原文截图
踩坑之后的紧急止损
真签错了,别躺平。按顺序做这几件事:
先算期限。把债务到期日翻出来,数到今天,有没有过六个月?债权人六个月里有没有起诉、有没有发函找你要过钱?要是没找过,开庭直接提保证期间经过抗辩,法官百分之百支持你免责,这个是铁打的规则,不用怕。
绝对不能不出庭。我见过太多人觉得,我反正没钱,去了也没用,干脆不去。结果缺席判决,直接判你还钱,等你知道的时候都过了上诉期,再想提抗辩都没机会,最后被拉进失信名单,寸步难行。
你替债务人还了钱之后,第一时间去起诉。别抹不开面子,别觉得都是朋友,等他有钱了再给你。法律明确给了你追偿权,你还完当天就能去立案,顺便把债务人的房、车全部查封,别等他把财产转移干净了你再哭。
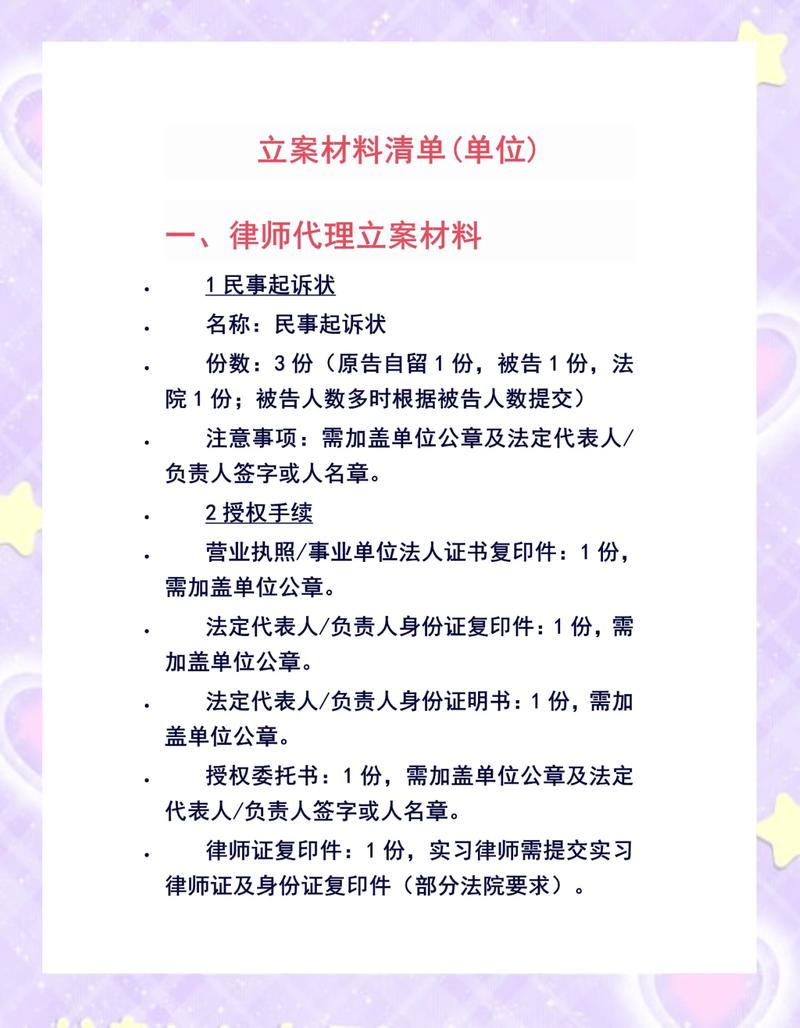 连带保证责任追偿立案材料清单
签字前最后一步核对
 签字前最后一步核对
能不签担保,就别签。真的。再好的朋友,再好的亲戚,扯上债务担保,最后多半反目成仇,还把自己一家搭进去。
实在抹不开面子一定要签,你就一定要在担保合同里,白纸黑字写上本保证为一般保证,保证期限为六个月。别给对方留任何发挥空间。连带责任保证和一般保证的区别,说穿了就是一句话:一般保证是先找债务人,债务人真没钱了才轮到你;连带保证是债权人想找谁就找谁,哪怕债务人有房有车,人家也能直接冻你银行卡,划你存款,拍卖你房子。就这么狠。
说实话,真把你当朋友的,不会逼你签连带责任保证。愿意让你签一般保证的,才是真的没打算坑你。
我见过太多因为签字担保家破人散的案子。大多都是抹不开那点面子,觉得不就是签个字吗,能出什么事。出事之后才后悔,早知道当初直接拒绝就好了。
别等法院的传票贴到你家门上,才想起翻合同看条款。落笔之前多扫一眼,比什么都强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:签字担保前,必须搞懂的连带责任保证
文章链接:https://www.guangzhoulihunlvshi.net/list_5/7367.html