2026-10-11 12:37:17 分类:未分类
上周刚开完一个担保纠纷的庭。当事人当初抹不开面子给发小签了字,债主找上门强制执行才慌,错过了脱保的最佳时机,最后判了连带清偿,大几十万没了。
说实话,百分之九十做担保的人,都不知道自己什么时候能脱保,只会傻傻等着替人还钱。签出去的字,不是泼出去的水,找对时机,一样能免责。
核心避坑:三个能直接脱保的黄金窗口
第一个,保证期间届满,债主没找你主张权利。
不管你签的是一般保证还是连带责任保证,都有一个保证期间,这个期间是不变的,不中止不中断不延长,只要债主过了这个时间没找你要钱,你直接就能脱保。
举个例子,你给朋友担保一笔借款,约定还款时间是2022年1月,合同没写你要保多久,那法律默认就是还款到期后六个月,到2022年7月截止。这六个月里,债主既没起诉你朋友,也没找你要求承担保证责任,那过了7月,你就彻底没事了。哪怕后面债主再起诉你,你也能直接脱保走人。
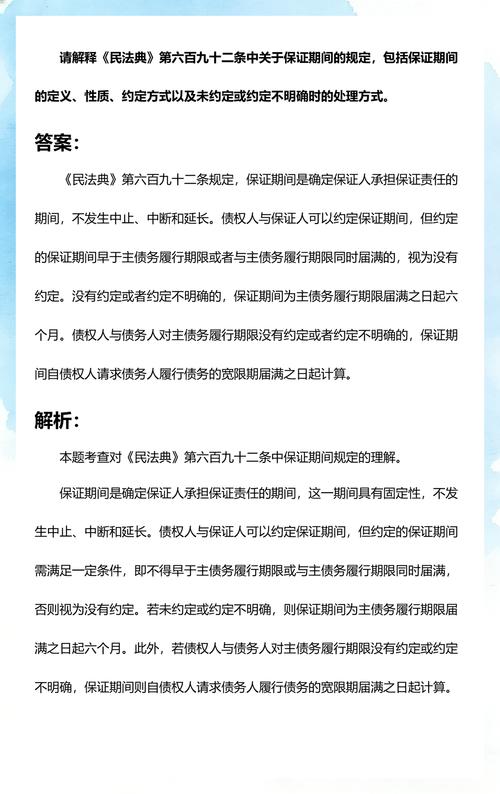 民法典民间借贷保证期间期限对照表
第二个,债务人转移债务,你没签字同意。
很多担保人签完字,根本不知道债务还能转。要是原来的债务人还不上钱,偷偷把债务转给第三方了,只要你没书面同意这个转让,你直接就能脱保,不用给新债务人担任何责任。哪怕债主说原来的债权没变,只要债务人换了你没同意,就不算数。
第三个,债主和债务人私自改了主合同,你没追认。
本来约定借100万,一年还,结果他俩私下改成借200万,或者把还款时间往后拖了一年半,只要你没签字同意这个变更,超过原来范围的部分你不用担,要是变更后原来的保证期间过了,你直接整个脱保。别觉得改合同不关你的事,改了就是你的机会。
签完担保别不管,日常要盯紧脱保节点
别觉得签完字就完事了,把债务到期日、保证期间截止日抄在手机备忘录里,提前一个月设个提醒。到期就去问债务人钱还了没有,没还就盯着债主有没有动作。
很多人栽就栽在这儿,签完字把这事儿忘得一干二净,等法院传票寄到家里,翻出合同一算,保证期间三个月前就过了,可你一审没提免责,等到二审再想说,法院根本不搭理你。对吧?脱保是你的免责权利,你自己不说,没人会主动帮你提。
 担保人保证期间届满时间计算手写笔记
不过话说回来,就算过了保证期间,也不是完全没机会,还有别的漏洞能挖,只是成本比你提前盯着要高太多了。
收到传票后的紧急止损步骤
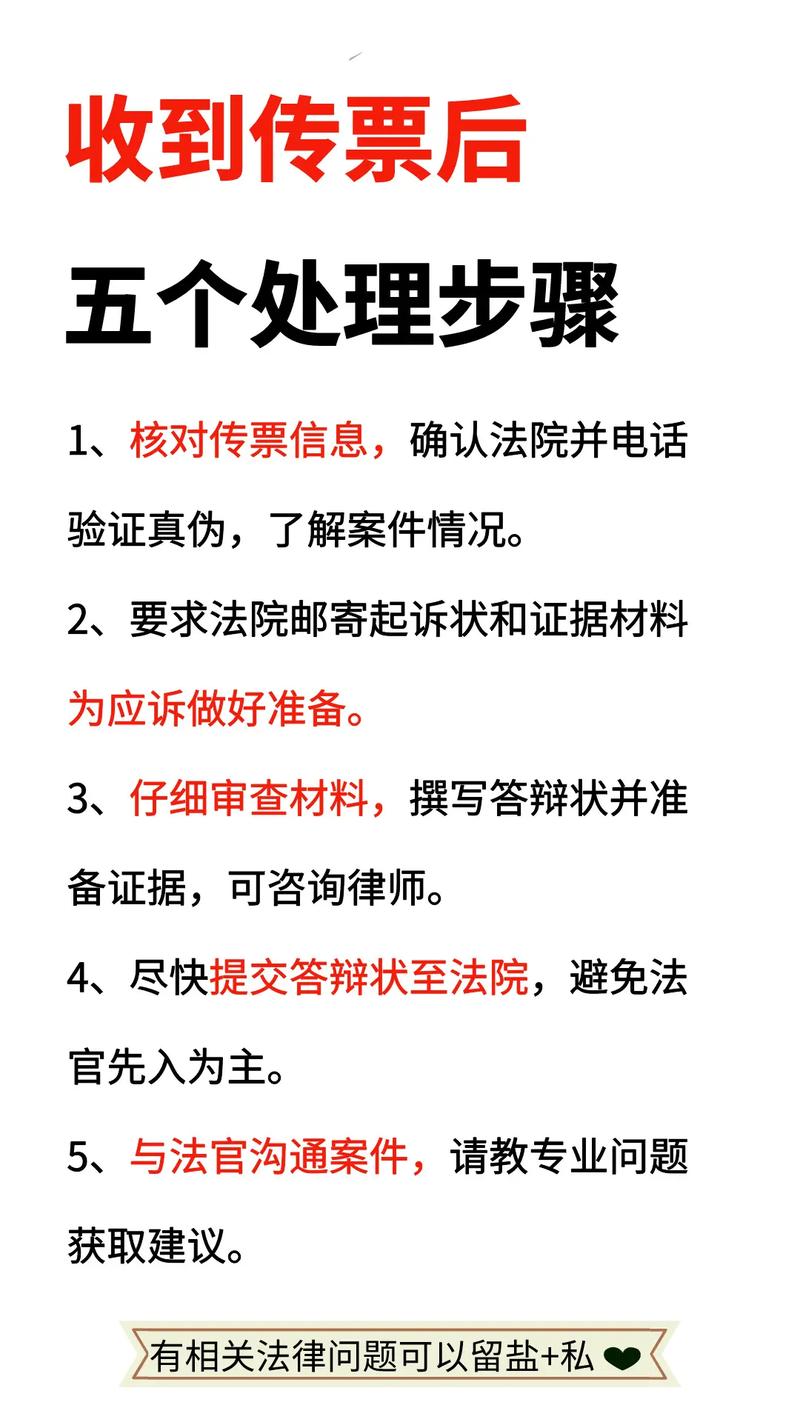 收到传票后的紧急止损步骤
这就是踩坑后的自救了,按步骤来,别乱。
第一步,先把手里所有材料理一遍,翻出担保合同,算出保证期间的截止日,再看债主第一次找你主张权利的时间,是在截止日之前还是之后。差一天都是赢,只要超了,开庭直接说我不承担保证责任,保证期间过了。
第二步,找主合同有没有私自变更的痕迹。有没有改还款时间?有没有改借款金额?有没有债务人偷偷转走债务?只要没你的签字,直接提免责。
第三步,查有没有债务人自己提供的抵押物,比如债务人拿自己的房子车子抵押给债主了,债主放弃了抵押权,那你在他放弃的范围内直接免责,该脱就脱。
别抱着对方不会找你的侥幸,也别觉得都是朋友不好意思撕破脸。真到了要你还钱的时候,没人会给你留面子。
担保本来就是人情换风险的事儿,多数人签字都是抹不开那点面子。别到最后,人情送了,自己半辈子积蓄也赔进去了。多留一分钟算个时间,抓对时机,该脱就脱,没什么不对。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:债主起诉前:担保人脱保时机,抓不住就只能赔钱
文章链接:https://www.guangzhoulihunlvshi.net/list_5/7296.html