2026-10-10 03:17:47 分类:未分类
去年深秋在广州的咖啡馆见了个咨询人。穿洗得发白的衬衫,坐了半小时才开口说,他贷了十万块给弟弟付四年学费,现在父母说还不上,要他扛一辈子。
他说,都是一家人,分担学费不是应该的吗?
我问他,签的字是谁的名。
他掏出来一堆皱巴巴的纸,我看完只说一句。
你掉坑里了。
被亲情绑架的“默认分担”
绝大多数国内家庭聊起这件事,都默认是“家里的事”,拿不到台面上说。条件不好的家庭,姐姐供弟弟、哥哥供妹妹,仿佛是写进伦理纲常里的义务。
没人会提前说清楚,这钱是给的,还是借的?是谁借的,最后谁来还?
你品品,所有的矛盾,所有的陷阱,全都是从这个“默认”里长出来的。
我接触过不下十个类似咨询,最小的一个才22岁,刚毕业工作一年,就因为帮姐姐当共同借款人借了学费贷款,姐姐逾期不还,她的车贷批不下来,婚期差点黄了。
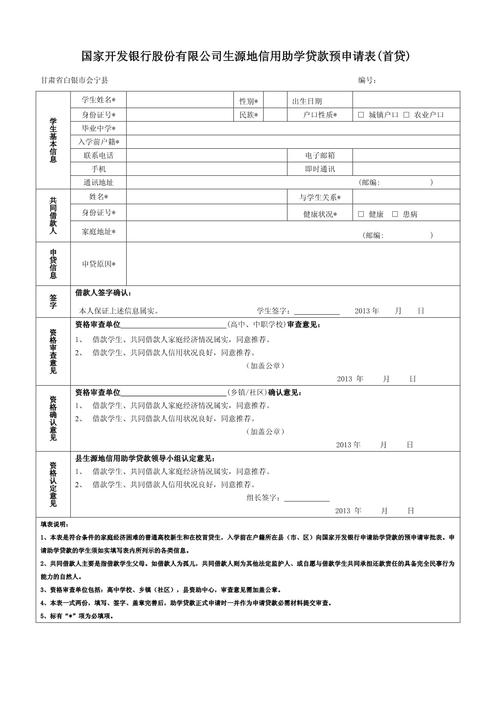 生源地助学贷款共同借款人签字页
法律上写得明明白白:父母只有抚养未成年子女的法定义务,成年子女读大学,父母连出钱的义务都没有,更别提已经成年的兄弟姐妹。
可惜,大多数人都被亲情蒙了眼,愿意当这个冤大头,还觉得谈钱伤感情。
一层一层剥出来的风险链条
我画一条逻辑线,你自己对一对。
第一层坑:口头约定全不作数。你帮家里垫了学费,父母说“以后我们还你”,弟弟妹妹说“工作了就给你”,全是口头承诺,没有字据,没有转账备注,甚至连聊天记录都没留。
等父母老了,干不动了,或者弟弟妹妹成家了,不认账了,你去法院起诉,连证据都拿不出来。法官只能认赠与,你一分钱都要不回来。
第二层坑:签字就要扛债,银行只认白纸黑字。很多家庭办生源地贷款或者助学贷款,因为父母年龄大或者征信不好,就让已经工作的子女当共同借款人。
你大笔一挥签了名,从此这个债务,银行第一个找的就是你。不管父母说多少遍“我们还”,法律不认这个。逾期了,上的是你的征信,黑的是你的信用报告。
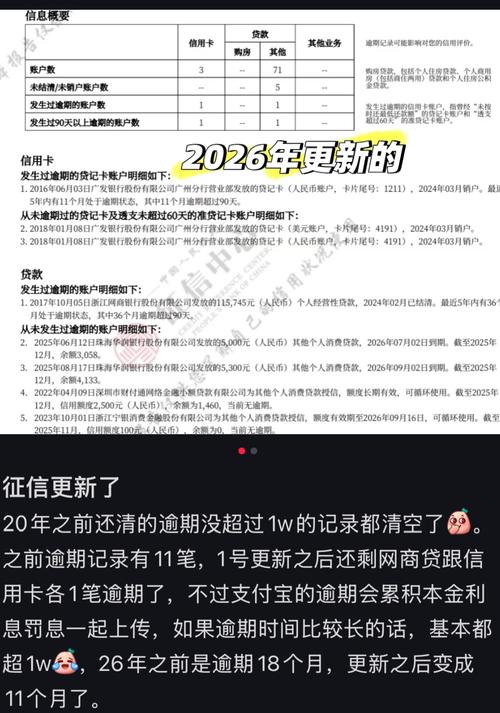 个人征信报告逾期记录页面
第三层坑:赢了官司,输了一辈子名声。你真撕破脸去起诉兄弟姐妹,全家族都会站出来骂你冷血,说你不认亲人,眼里只有钱。哪怕你占着理,最后也要落个众叛亲离的下场。
多少人就是怕这个骂名,宁愿自己咬着牙扛下几十万债务,把自己买房结婚的钱全填进去,最后落个一辈子买不起房的下场,还只能自己咽苦水。
此处值得推敲,本质上,这就是一场绑架:用亲情绑住你,让你替别人扛本该别人扛的责任。
反向操作的防身指南
 反向操作的防身指南
我不劝你和家里撕破脸,也不骂你伏弟魔,我只给你拆暗雷的可操作方法,没那么多虚的。
第一,先分清楚性质:你是自愿赠与,还是借给家人。如果是你心甘情愿给,不需要还,那没问题,你情我愿,没人说什么。如果是借,哪怕是借给亲弟弟亲妈,一定要写书面借条,签字按手印,把借款金额、还款时间写得清清楚楚。
别跟我说“写借条太生分”,真把你当家人的人,不会让你担着风险还不肯签这一张纸。
第二,凡是让你签字当共同借款人、担保人的,一定要让实际受益的人给你写反担保协议,把他的资产作为抵押。哪怕是农村的宅基地、城里的车,写上都比什么都没有强。真到了那一步,你替他还了债,至少可以向他追偿,不是只能吃哑巴亏。
第三,实在抹不开脸签书面协议,那你至少要做这两件事:一是转账的时候一定要加备注,写清楚“借给XX的大学学费”,别转完就完事;二是在所有相关人的聊天群里把这件事说开,留下文字记录,别只有你们两个人知道。
说实话,现在微信聊天记录都可以当证据,至少比什么都没有强。
不过话说回来,最安全的方法永远是,能力之外的责任,别乱扛。你自己的日子还没过好,就别当圣人去填全家的无底洞。
我从来不讲受害者叙事,也不会对着你说“你好可怜”。你是你自己利益的第一责任人,法律是游戏规则,不是你哭两句就会偏向你的救命稻草。
子女大学学费分担这件事,从来不是什么私事,是明明白白的利益交换,是清清楚楚的债务关系。你越含糊,坑挖得越深。
别等你要贷款买房的时候,才发现自己征信已经黑了五年。别等你孩子要读民办学校的时候,才发现你限高了。
早把规则摆到台面上,早拆掉埋在亲情下面的暗雷。哪怕一开始生分一点,总比最后撕破脸,连家人都做不成强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:子女大学学费分担:被亲情掩盖的隐形债务陷阱
文章链接:https://www.guangzhoulihunlvshi.net/list_5/7139.html