签字前扫一遍,别踩这几个高频雷
只要合同写了“连带责任保证”,债权人可以直接跳过债务人找你要钱。很多人默认,得先找债务人要,要不回来才轮得到担保人兜底。不对。连带责任保证就是这个意思——债权人爱找谁要就找谁要,起诉的时候直接把你列第一被告,保全你的工资卡、房子、车,一点问题都没有。
别信“没写保证类型就是一般保证”的说法,要看你签字的时间。民法典之后确实改了,没约定保证类型的默认为一般保证。但如果你的字是签在2021年民法典施行之前,按旧法,直接默认为连带责任保证。这个坑我今年已经碰到三个案子了,别搞错时间点。
别随便签“保证到主债务还清之日止”这类条款。这种表述法律上视为约定不明,保证期间直接拉到两年,比没约定的6个月长了整整四倍,相当于你把自己绑在这笔债务上多绑了一年半,太亏。
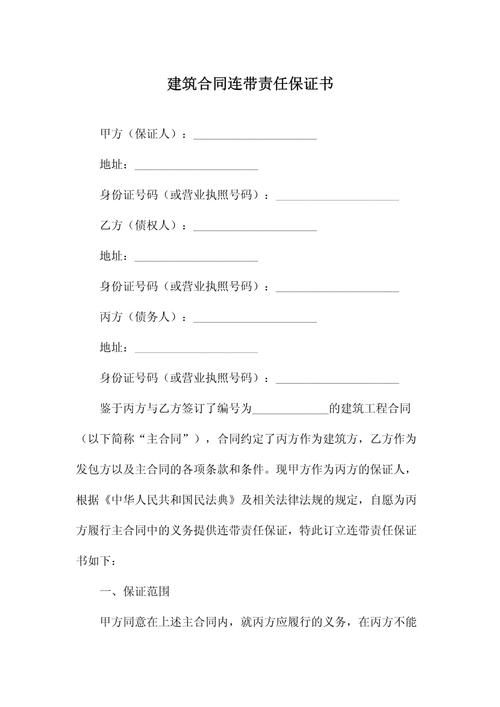
说实话,我见过九成的个人担保踩坑,都是签字前根本没翻合同内容。抹不开面,朋友在旁边催,就拿起笔签了。你当是卖个人情,人家转头就把你全部身家摆上去当抵押了。
踩坑之后的紧急止损动作
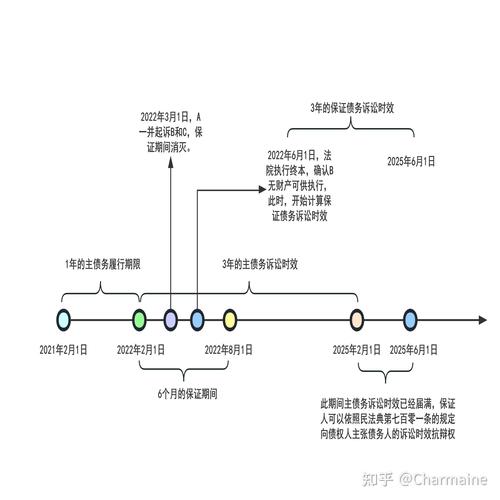
真拿到法院传票了,别慌,先坐下来算第一笔账:保证期间过了没有?
连带责任保证只要没约定,保证期间就是主债务到期后6个月。如果债权人在这6个月里,没找你要钱,没起诉你,那你直接就免责了。这是法律给你的免死金牌,很多人慌了神,对方一上门哭闹就点头说“我会还的”,直接把自己的免责机会弄没了。
第二件事:立刻找债务人的财产线索。哪怕最后你免不了要担责,担完之后你是可以找债务人追偿的。趁现在债务人还没把财产全部转移,赶紧把线索交给法院,能保全多少是多少,不然你替人还了几十万,最后赢了追偿官司也拿不到钱,哭都没地方哭。
别抱着“我没花一分钱凭什么我还”的情绪到处闹,没用。法院看证据看法律,抓得住一个免责点就少赔一分,抓不住就尽量把追偿的后路铺好。
最后提个醒
普通人这辈子,除了自己贷款买房,给银行做连带责任保证,剩下的担保请求,都得掂掂自己的分量。连带责任保证不是签个字走流程,是把你自己的房、车、存款,全都给别人的债务做了抵押。
真要抹不开面要帮忙,咬死了只签一般保证,不管对方怎么说,都要把“本保证为一般保证,仅在债务人不能履行债务时承担保证责任”这句话落在纸面上。就这么一句话,能保住你大半身家。
面子是人情,身家是自己的。为了面子签个字,把自己半辈子的积蓄搭进去,真不值当。