未如实告知:九成拒赔都栽在这
别笑,真有人这么干过。有个真实案子,二十多岁的姑娘买重疾险,三年前单位体检就查出甲状腺结节,她觉得就是个小毛病,根本没往心里去,投保的时候直接勾了“无既往体检异常”。后来真查出来甲状腺癌,申请理赔,保险公司调了体检记录,直接拒赔。告到法院,法院也说姑娘没如实告知,判保险公司赢。
说人话就是,现在买保险是“询问告知”,保险公司白纸黑字问你的问题,你就得如实说。别抱着“我不说他怎么知道”的侥幸,现在所有门诊、住院、体检记录全都联网,你十年前挂过皮肤科人家都能调出来。
买保险前,先把最近两年的体检报告、门诊住院记录调出来,保险公司问哪项就如实勾,记不清楚的就写“不清楚,待核查”,千万别瞎填“无”。
不在保障范围:买错险种,出事当然不赔
这个坑,十有八九是销售瞎忽悠造成的。去年我接待过一个阿姨,买了每年几千块的“全能意外险”,当初销售说“大小病都能报”,结果阿姨后来中风住院,找理赔被拒,气得血压都高了。哦,合着销售嘴炮不算数啊,合同里写得明明白白,意外险只赔外来的、突发的意外导致的伤害,中风是疾病,当然不在保障范围里。
还有更离谱的,有人买了终身寿险,得了癌症找理赔,大哥,寿险是身故才赔啊,活着得癌人家不管的好吧?
说个裁判文书网公开的真实案例,一个男人酒驾出车祸撞断了腿,花了十几万,拿自己买的意外险申请理赔,被拒了还不服气,告到法院。结果法院说,条款里明确写了“违法犯罪行为导致的伤害不赔”,酒驾是违法,当然拒赔,没毛病。
买完保险10天犹豫期内,一定要拿出半小时读一遍“保险责任”和“责任免除”两部分,别直接扔抽屉落灰。看不懂就打保险公司官方客服问,别找当初卖你的销售,他大概率早就跳槽找不到人了。
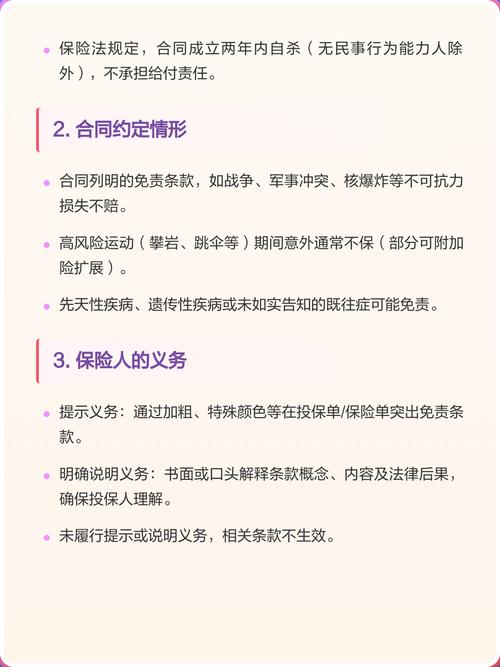
等待期内出险:刚买完就出险,换谁也不赔
很多人买保险连什么是等待期都不知道。说人话就是,保险公司防骗保的观察期,一般重疾险是90到180天,医疗险是30天,这段时间里得病,人家不赔,顶多退你交的保费。
有个挺经典的案子,大哥单位体检查出来肺结节,吓坏了,赶紧给自己买了一份五十万保额的重疾险,结果过了一个多月就去做手术,申请理赔。这不就是明摆着骗保吗?当然直接拒了,告到法院也没用,条款写得清清楚楚。
不过话说回来,也不是等待期里所有出险都拒。比如你买完保险第三天出门被车撞了,意外受伤,那该赔还是得赔,这个没的说。
别等着查出毛病才想起买保险,早买早安心。真要是刚买完就在等待期查出来小问题,赶紧找保险公司备案,别拖着,拖着最后有理也说不清。
既往症不赔:投保前就有的老病,别想蒙混过关
很多人搞不懂什么叫既往症,说白了就是你买保险之前就已经有了,一直没治好的慢性病,比如常年高血压、二型糖尿病、慢性哮喘,这些都是。你投保的时候没说,后来因为这些病住院花了钱,申请理赔,人家肯定拒啊。
我之前遇到一个阿姨,十年前就确诊高血压了,投保的时候嫌麻烦没填,后来脑溢血住院花了二十多万,申请理赔被拒,自己还觉得委屈,说我都买了五年了怎么还不赔。可这本来就是老毛病,从买保险之前就有,人家保险公司凭什么赔啊?法院也肯定支持保险公司。
说实话,现在绝大多数医疗险都把既往症除外,哪怕是你买的一年期百万医疗,也一样。那遇到这种情况怎么办?其实很简单,老毛病如果健康告知问到了,就主动跟保险公司说,走核保流程,大不了就是这个病除外,其他病照样赔,总比最后全拒赔,一分钱拿不到强吧?
如果本身有老毛病,投保时主动走核保流程,该除外就除外,别抱着侥幸心理蒙混过关,线上智能核保几分钟就能出结果,不麻烦。
说实话,还有很多小坑,比如保单断交保费失效了,出事当然不赔,或者理赔的时候缺这少那拿不出资料,也会耽误理赔。这些都是自己心大能避免的。 真碰到拒赔也别慌,先拿出来合同看看拒赔理由对不对,不合理的就找银保监会投诉,再不行就找律师起诉,别自己憋着。 多花半小时弄明白规则,比出事之后哭天抢地有用多了,对吧?