2026-10-02 11:07:14 分类:未分类
上个月接了个咨询。客户拿了份评估报告去办抵押,银行按评估价放了七成贷,一年后客户断供法拍,最后拍出的价格,连评估价的三成不到。
倒欠银行两百万。
没人会为这张纸的错误买单,除了你。
大部分人觉得,房产价值评估是个中立技术活,是第三方机构拿公式算出来的准数。
错。
它是整个房产交易、抵押、分割链条里,最容易动手脚的灰色环节。每一个虚高或者压低的数字背后,都是明晃晃的利益输送。
谁在给你的房子定价格
你以为是注册资产评估师,是国家认可的第三方机构?
本质上,谁出钱,谁就是老板。
要高评还是低评,全看雇主的需求。你要办抵押想多贷款,加钱就能给你往上浮20%,反正最后坏账是银行的。你要过户少交税,加钱就能给你往下压30%,风险最后留给你下次卖房的时候接。
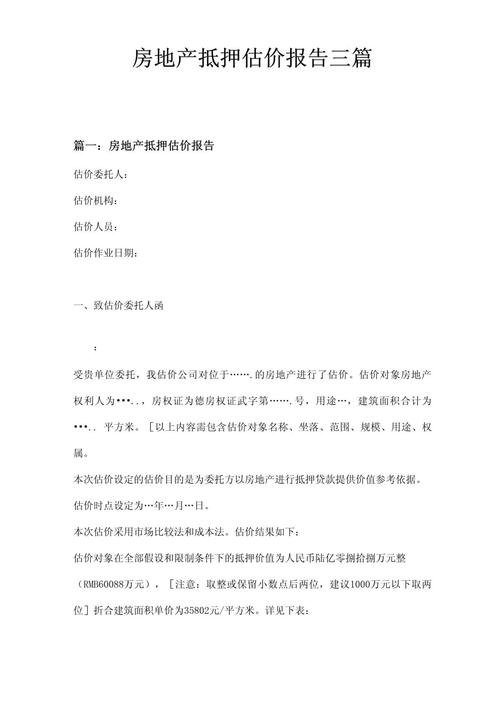 商业房产抵押评估报告签字页
我前年碰过一个案例,上海内环一套老洋房,继承分割的时候,继承人之一偷偷给评估机构塞了20万,直接把评估价做到了市场价的一半,另一个不知情的继承人,拿了一半评估价的补偿,平白亏了近八百万。
等到发现不对,打了两年官司,拿不出评估机构造假的实锤,二审还是输了。
你品品。
行业默认的潜规则是,只要不碰红线,评估值上下浮动30%都是“合理误差”。这个误差空间,足够吃掉普通人一辈子的积蓄。没有人会主动查你这个评估准不准,除非出了大案,才会有人翻旧账。
不同场景的暗坑,各有各的歪心思
抵押贷场景,十有八九是高评。高评才能高贷,借款人拿到钱,评估机构拿到佣金,银行风控只要有抵押物背书,睁一只眼闭一只眼。最后风险全留给市场下行的时候,接盘的银行或者兜底的担保人。
法拍场景,十有八九是低评。低评估价才能低起拍价,方便内部关系户捡漏,一套千万的房子,评估价做六成,起拍价就是评估价的八成,相当于打了对折进去拍,最后拍到的价格还是比市场价低一大截,差价进了私人腰包。
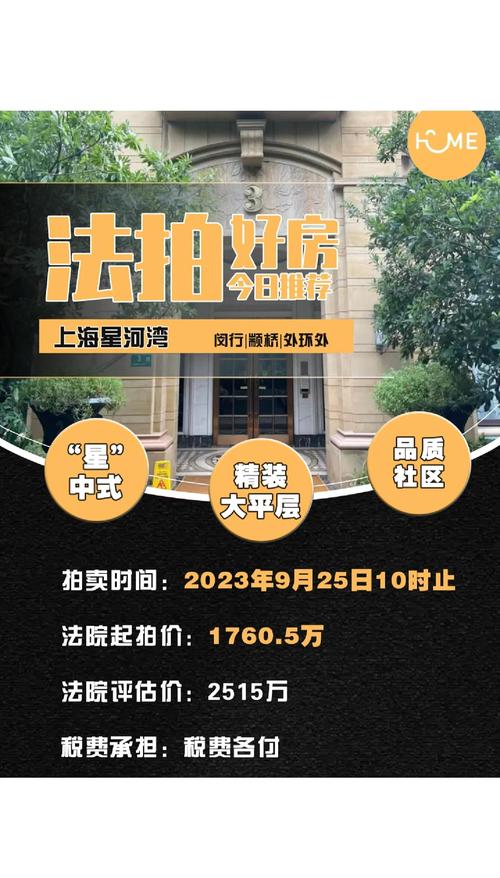 司法网拍房产评估价公示页面
离婚财产分割、遗产继承场景,多半是被买通的一方做低评。拿到房子的一方,只需要按评估价补差价给另一方,相当于半买半送,吃亏的那个,到死都不知道自己亏了多少钱。
还有二手房交易的评估,为了少交契税个税,买卖双方协商做低网签评估价,看着当时省了几万块税费,下次你卖房的时候,差额20%的个税,能把你省的钱连本带利吞回去,还得倒贴。
此处值得推敲。
说实话,你以为评估机构不怕出事?真出事了,大不了退佣金,罚点款,评级降一级,转头换个招牌接着干。吃亏的永远是签了字认了价的普通人。
不用找关系,你自己就能拆雷
 不用找关系,你自己就能拆雷
我不教你歪门邪道,只给你说几个反向操作的防身规则,都是从几十起纠纷里磨出来的。
第一,绝对不要接受对方单方面指定的评估机构。哪怕对方说这是行业规矩,这是流程要求,你也要提出共同指定,或者自己提前做一份独立预评估。花三五千块,买几百万的平安,划算。
第二,每一个评估参数都要抠。评估价不是凭空来的,核心参数就是周边同户型近三个月的成交价,房子的装修、折旧、区位加成。很多造假的评估,会故意用半年前甚至一年前的低价成交来拉低总价,或者用远地段的高价来拉高,你只要拉一份最近三个月同小区的真实成交记录,一对比就露馅。
第三,涉及司法程序的评估,一定要用足评估异议权。拿到评估报告初稿的10天内,只要你对价格有疑问,就可以向法院提出异议,要求重新摇号选评估机构,这是法律明确给你的权利,90%的普通人根本不知道有这回事,白白放弃。
最后,留一个杀招:不管什么场景的评估,只要你对价格存疑,直接去不动产登记中心拉盖公章的同户型最近三月成交记录。这个是官方的硬证据,评估机构再怎么操作,也改不了真实成交。拿到这个,哪怕打官司,你也握了必胜的筹码。
不过话说回来,大部分人嫌麻烦,觉得专业机构做的东西肯定不会错。
太天真。
我见过太多人,买一套几百万的房子,盯着售楼处的沙盘看一下午,对着户型图改三五版设计,签合同的时候逐字抠,到头来,直接在评估报告上签字,连一眼都不看。
那一张薄薄的评估报告,每一个数字都牵着你的钱袋子。高估让你多交税多还贷,低估让你亏掉几十万的份额,没有一个是小事。
你是自身利益的第一责任人。别等钱没了才想起找说法,那时候什么都晚了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:房产价值评估:藏在评估报告里的百万暗雷
文章链接:https://www.guangzhoulihunlvshi.net/list_5/6309.html