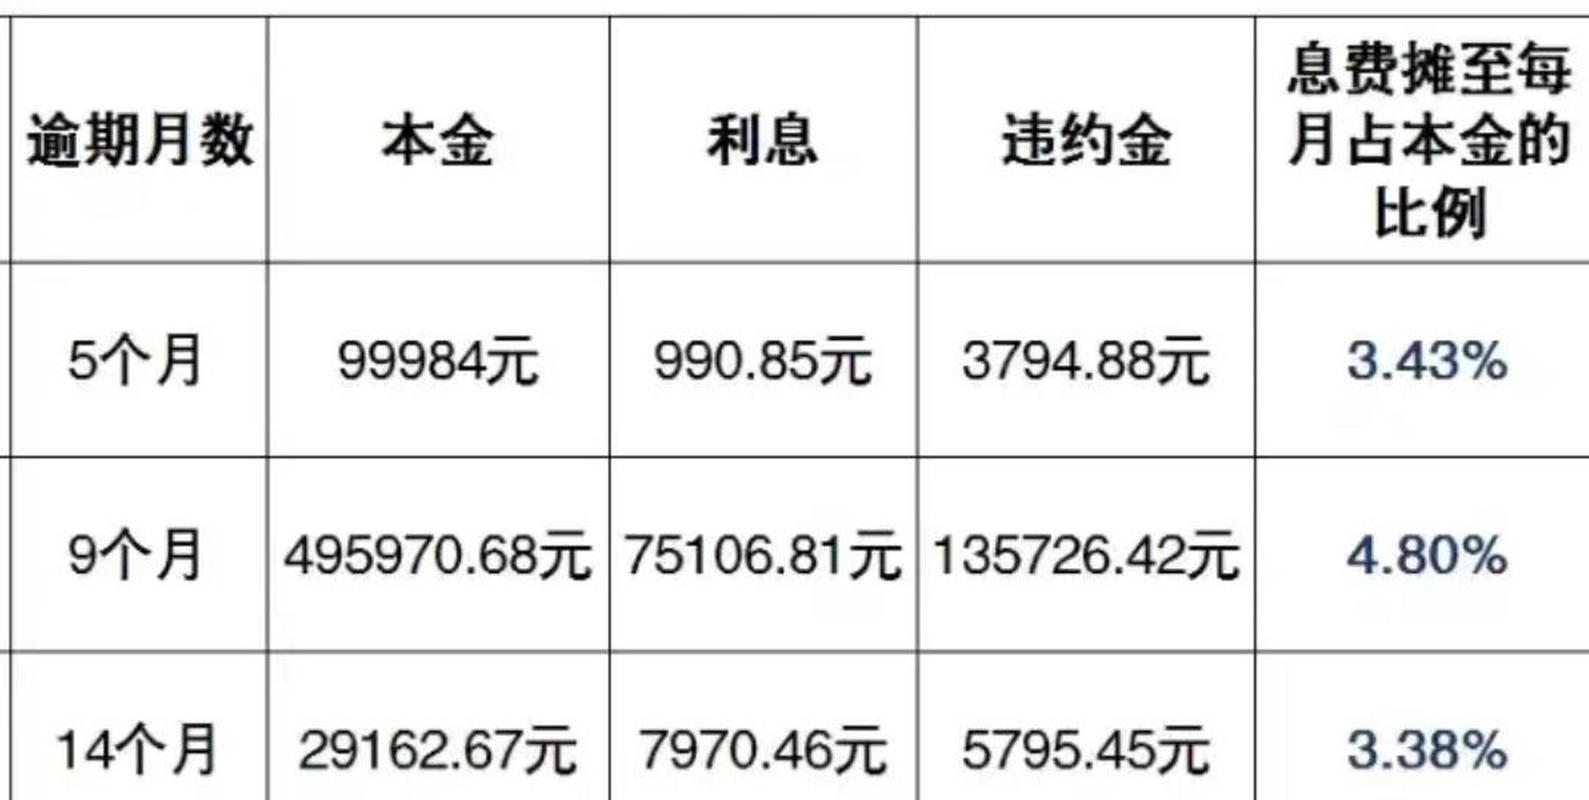
上个月刚结完三个信用卡逾期的案子。三个当事人,全是刚工作没几年的年轻人,本金加起来才十二万,滚出来的违约金加利息快三十万。没人教过他们这个,逾期了就只敢躲,以为银行说多少就是多少。说白了,大部分人掉坑里,都是因为一开始没搞懂规则。
核心避坑清单
违约金不允许重复利滚利。别听银行瞎说什么系统自动算的改不了。2017年信用卡新规之后,违约金是一次性收取,不能按月计收复利,更不能把违约金计入下一期本金再收一遍违约金。银保监会的规定写的明明白白,银行违规你告他稳赢。
别信“先交违约金再谈分期”的鬼话。很多人逾期还不上,找银行协商个性化分期,银行说你先交一部分违约金诚意金,我们再走流程。不少人东拼西凑交了,结果分期没批下来,诚意金也不退,就算批了,你交了违约金就等于默认了之前的逾期金额,之后再想找银行退多收的钱,门都没有。
超过诉讼时效的违约金,你可以不还。银行要是好几年没催过你,突然跳出来找你要好几年前的逾期违约金,你直接提诉讼时效抗辩就行。民法典规定诉讼时效是三年,过了这个时间,法院不会强制你还。
踩坑后的三步紧急止损
第一步,立刻向银行申请打印近五年完整信用卡交易账单。别只打电子流水,要带交易摘要、收费项目的完整账单。银行要是拖着不给,直接打12378银保监会投诉,一投一个准,没人敢卡你。
第二步,自己对着账单一笔一笔算。不用找会计,就算每一笔违约金是不是重复收了,是不是滚进本金再收了新的费用。哪怕多收了几百块,也是你的钱。
说实话,我上周帮一个当事人核对,就差三个月没算,居然翻出来银行多收了他快两年的违约金,一共一万七千多,全退了。
第三步,拿着核对好的证据找银行沟通。直接说你们哪里违规了,要求多久之内退多收的钱,不同意就投诉起诉。别软磨硬泡,就摆事实讲规则,银行的合规部门比你清楚这是他们理亏。
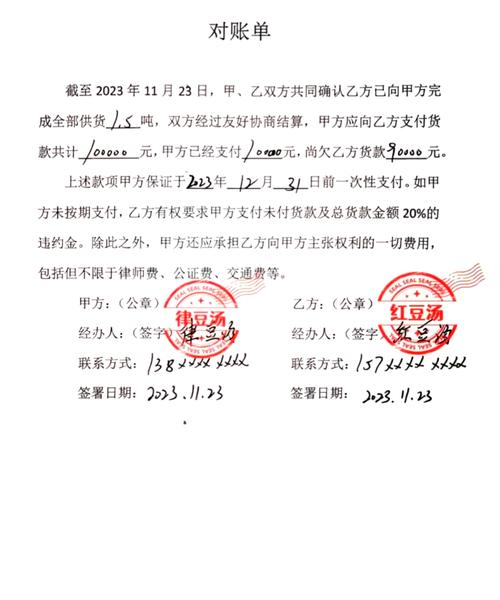
协商不成的起诉路径
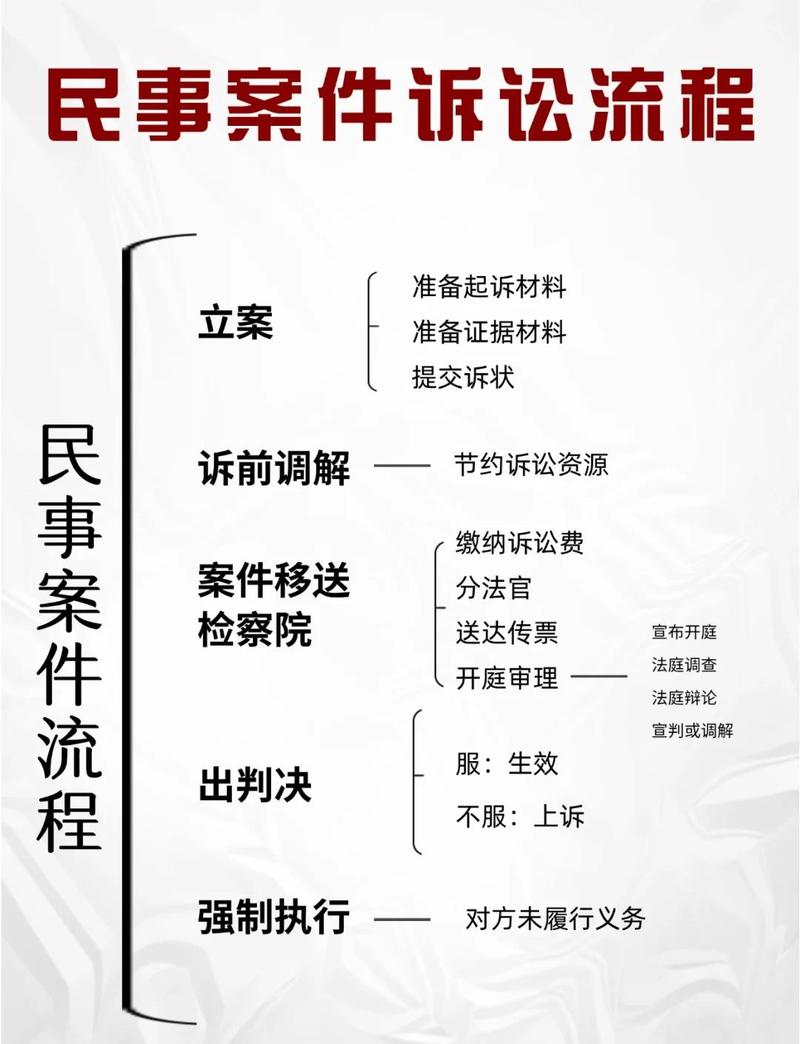
很多人觉得打官司要花好多钱,其实你要是主张的金额不到一万,诉讼费只要五十块,大部分都是简易程序,减半收也就二十五。
你不用找律师也能弄,准备好身份证复印件、银行的信息、你的账单、沟通记录,写好起诉状,交到你自己住所地的法院就行,不用跑到银行总部所在地去告,法律支持你在自己家门口起诉。
开庭的时候,你就把银保监会的规定拿出来,把银行多收的计算表摆出来,说清楚哪里违规了就行。百分之八十的案子,开庭前银行就会找你调解,愿意退钱,他们也不想因为这点钱留下败诉的判例。
逾期不是什么天塌下来的事,别破罐子破摔。你越躲,违约金利滚利滚的越快,最后把你拖垮的不是本金,是银行乱收的冤枉钱。抽一个下午,翻出你的账单算一遍,该要的就要,没什么不好意思的。