上周刚结完一个案子。发小帮初中同学签字。最后把自己准备给娃上学的学区房卖了还债。
债主没找债务人要过一分钱,直接把我发小告了,保全了房子,判下来直接强制执行。说出去谁都不信,不就是签了个字吗?怎么就卖自己房了?
这就是连带责任保证的坑。大部分普通人,一辈子碰不到一次,碰到就是倾家荡产的级别。
核心避坑清单
只要借条上出现“连带责任保证”六个字,你签了字,债主可以直接跳过债务人找你要钱。
别听朋友说“就是走个流程,他肯定会还,轮不到你”,真到还不上的时候,债主哪个方便找哪个,你有房有工资,不找你找谁?法律也站在债主这边,一点毛病没有。
最坑的不是写得明明白白的,是模糊签字。很多人被叫去撑场子,说你过来签个名证明我借了这个钱,结果你往借条下半部分空白处一签,没写“见证人”,没写“证明人”,回头债主就说你是连带保证人。
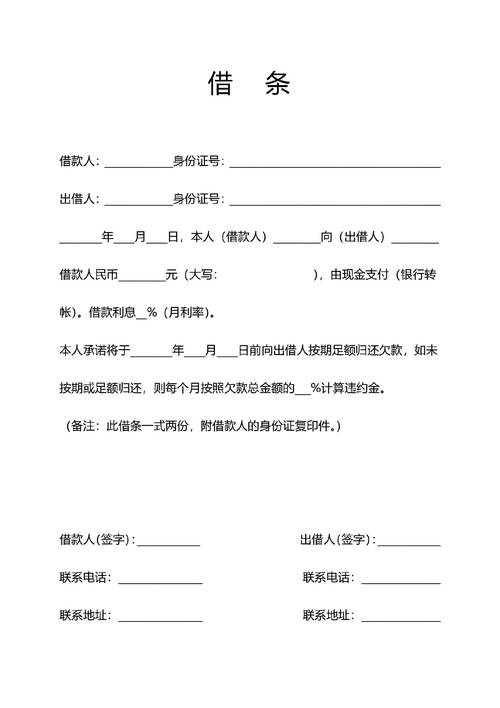
说实话,这种案子现在裁判尺度不一样,有的法院会驳回,有的直接判你承担责任,等于把你的身家放到法官的自由裁量里,赌得起吗?
还有,约定“债务人到期不还,我来还”,别以为这是一般保证,大部分法院会认成连带责任保证。
很多人觉得,这不就是他不还我才还吗,和一般保证一样啊?不对,法律上对保证方式的认定,只要你没明确写“一般保证”四个字,很多时候都会往连带靠。推一步说,哪怕现在法律推默认一般,你犯得着为了朋友的钱,冒这个风险吗?
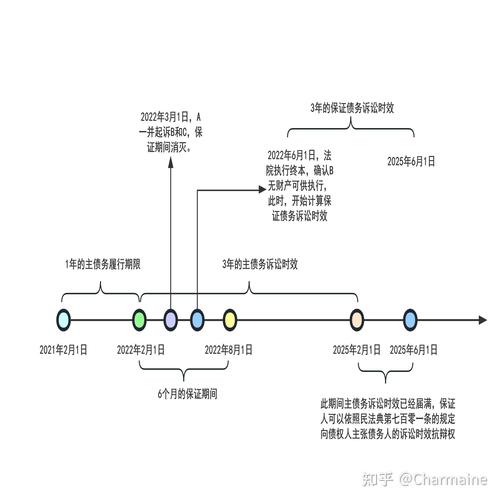
最后说一句,连带保证的时效,只要债主在六个月保证期间里找过你一次,不管是发消息还是起诉,这个责任就跟着你一辈子,不会消。
踩坑后的紧急止损动作
已经签了字,别慌,先做这几件事。
第一件,先查保证期间过了没。从债务到期那天开始算,六个月。要是债主六个月都没找过你,直接免责。开庭一定要提这个抗辩,法院不会主动帮你说,你不说就等于放弃权利,直接判你输。
第二件,别硬扛,第一时间拉债务人协商处置资产。哪怕你帮着债主找债务人的房子车子,哪怕你自己贴几万块钱出来解封,都比你自己全额扛下来强。你代偿之后找债务人要钱,十个债务人九个早就转移资产了,拿到胜诉判决也拿不到钱,等于你替人还债。
第三件,被欺诈签字的,立刻固定证据。要是朋友说只是让你见证,转头改了借条内容把你做成保证人,聊天记录、录音、当时在场的证人,赶紧整理出来,六个月内提撤销,别拖。
真抹不开面子要签,怎么留后手
没错,就是有人抹不开面子,发小、亲戚、领导开口,不签不行。那你记住,必须按我说的做。
第一,必须白纸黑字写清楚“本保证为一般保证”,一个字都不能少。一般保证是什么?债主必须先告债务人,强制执行完债务人还是没钱,才能找你,给了你一层缓冲,这是底线。
第二,必须要债务人给你反担保。拿他的房子、车给你做抵押,去不动产登记中心做抵押登记,别嫌麻烦。你替他担风险,他给你个保障怎么了?真没资产,让他找别的人再给你做反保证,别一个人扛。
第三,签字的时候,一定要写清楚你的身份,你是见证就写“见证人:某某某”,你是保证就写清楚保证方式,别稀里糊涂签个名就走。
我见过太多,为了所谓的义气,所谓的人情,把自己半辈子攒的家底搭进去。签字那一分钟的抹不开面子,最后换一辈子的翻不了身。
该拒就拒。没什么不对。