别拿十几年前的老黄历当规矩,上限早就变了
前两年我接待过一个开五金店的老陈,借出去三十万给做工程的老板,约定月息两分,也就是年息24%。 老陈说他记得以前法律就认24%,肯定没问题,结果对方到期不还钱,闹到法院,你猜怎么着? 当年的四倍LPR才14.8%,法院只支持14.8%以内的利息,超出的快十万利息,直接打了水漂。 老陈悔得拍大腿,说谁知道规则改了这么多年,他还抱着老观念呢。
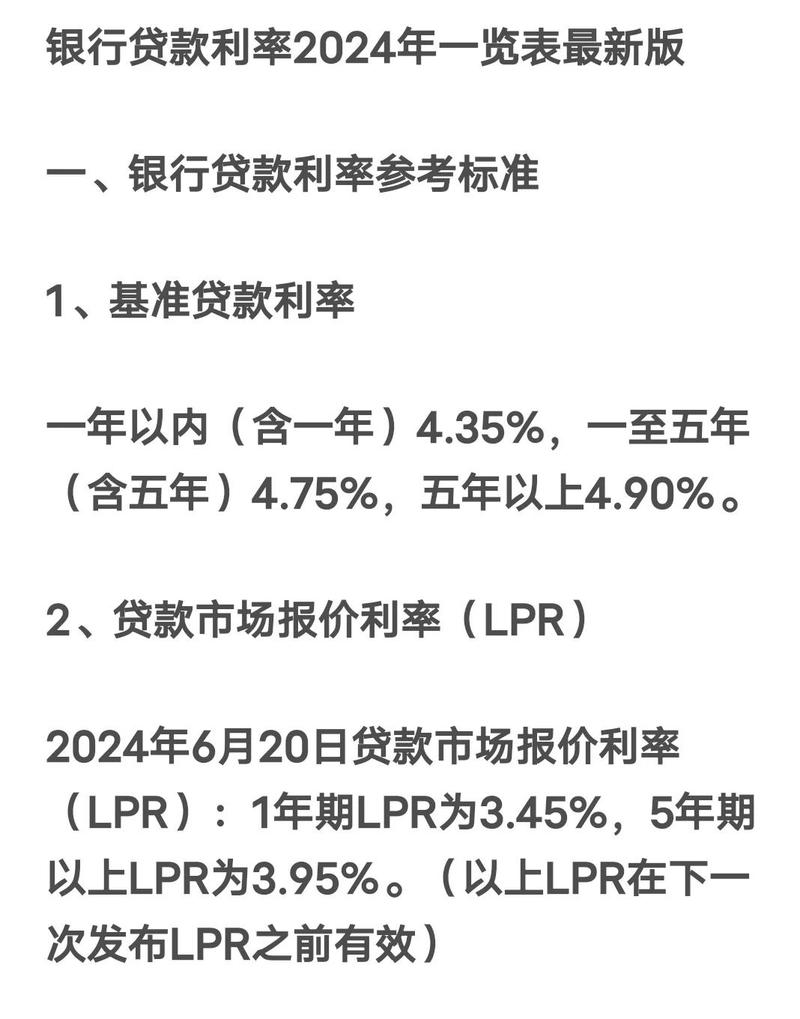
说人话就是,现在民间借贷的合法利率上限,就是全国银行间同业拆借中心公布的一年期LPR的四倍,这个数每个月会变,你打开任何一个财经网站搜一下就能查到,最近一年大概都是在14%到15%左右晃。 以前那个24%、36%的老规矩,早就废了,别再提了。
还有个最常见的坑,就是砍头息。你借十万,对方提前扣你五千利息,你实际拿到手只有九万五,那算本金的时候就得按九万五算,算利率的时候也按九万五算,这个是板上钉钉的。 别以为对方合同写十万本金你就得按十万还,不存在的。很多放高利贷的就靠这个赚黑心钱,你要是懂法,直接给对方指出来,他一点辙都没有。
变着花样收的各种费用,全部要算进利率
这是现在最多人踩的坑,没有之一。很多人玩文字游戏,合同上写的利率不到15%,看起来符合要求对不对?转头就收你服务费、保证金、账户管理费、逾期违约金、上门催收费,乱七八糟加一堆,算下来实际年息能翻一倍。
别说我瞎扯,有个真实案子,裁判文书网上就能查到,一个小伙子创业借十万,合同写年息13%,刚好符合上限对吧?结果中介收了8%的服务费,平台每个月收300块的管理费,逾期一天收千分之一的违约金,算下来实际年息快28%,远超上限,最后法院判超出部分全部不用给。
记住一句话:只要你为了拿到这笔钱,付出的所有钱,不管叫什么名字,全部都算进利率里。什么“利息归利息,费用归费用”,全是忽悠人的鬼话!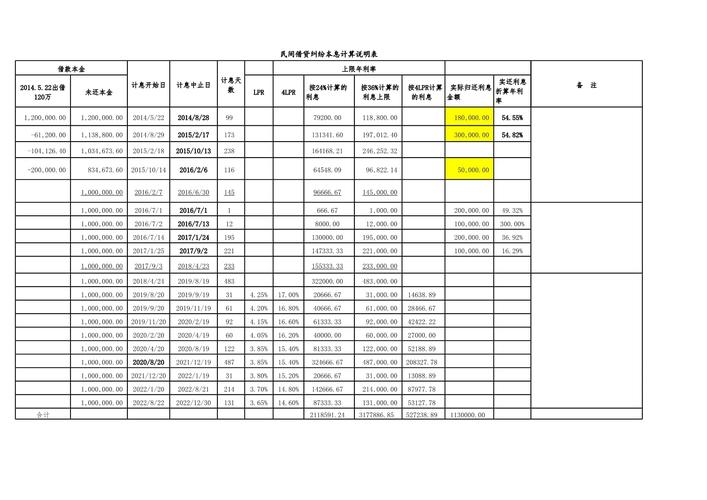
别笑,真有人这么干过,专门骗那种急用钱又不懂法的人,以为捡着低息了,结果掉进坑里爬不出来。 还有那种利滚利的操作,到期你还不上,对方说没事,把利息算进本金再给你续一年,重新打借条,这种滚到最后,你算一下从借钱开始到最后你要还的总利率,只要超过四倍LPR,超出部分还是不用给,别以为重新打了借条就合法了,法官不认这套。
真碰到超利率的情况,按这几步来准没错
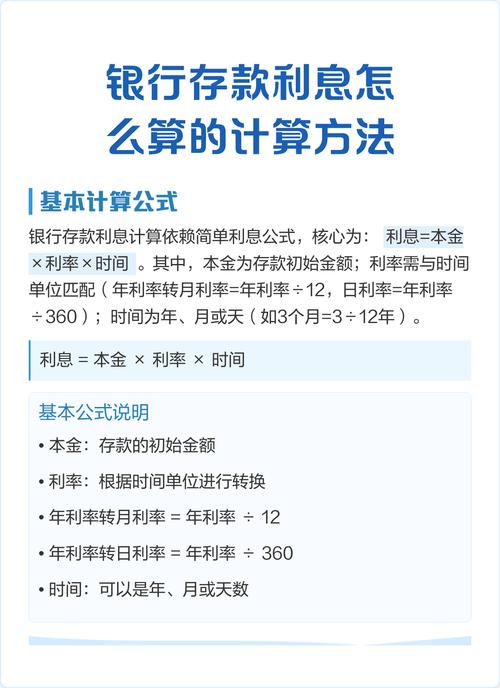
分两种情况说,都是能直接落地的操作,你记下来就行。
如果你是借钱的一方,已经还了钱,算下来发现总利息加各种费用已经超过了四倍LPR,怎么办? 很多人觉得钱都给了,肯定要不回来了,错!说实话,你完全可以起诉要回来。 我去年碰过一个当事人,借了十万,两年下来连本带利还了十六万多,算下来年利率超过了25%,超出了快两万块,最后起诉,法院判出借人把多收的两万块退回来,一分不少。
所以第一步就是:把所有的转账记录、借条、合同全部整理好,一笔一笔算清楚你的实际本金和总共付出的钱,算出实际年利率,超出四倍LPR的部分,直接找对方要,对方不给就去法院起诉,十打九赢。
如果你是把钱借出去的一方呢?别想着动歪脑筋躲规则,什么签阴阳合同,什么把利息拆成各种费用,真闹到法院,你这些操作全没用,反而还要掏诉讼费,亏上加亏。 给你几个实在的建议:
- 第一,写借条的时候,一定要把对方的身份证号写上,留一张身份证复印件,别只签个名字,到时候对方躲起来,你连起诉都找不到人,白瞎。
- 第二,约定利息的时候,直接写「本借款利率按照出借当日全国银行间同业拆借中心公布的一年期LPR的四倍计算」,别写什么「月息两分」,万一超过上限,你多出来的利息根本要不回来。
- 第三,所有的钱都走转账,微信支付宝银行卡都行,别给现金,给现金你说不清楚你给了多少钱,真打官司你拿不出证据,只能吃亏。
熟人之间借钱,很多人不好意思要利息,那你也得写清楚,如果对方逾期不还,你要收逾期利息,这个逾期利息最高也不能超过四倍LPR,提前说清楚,总比最后撕破脸好。
不过话说回来,我干了十年基层法律,见过太多因为民间借贷反目成仇的,本来挺好的朋友亲戚,因为钱闹得老死不相往来。所以不管你是借还是出,提前把规则说死,丑话说在前面,不是坏事,是保护双方。 你贪那点超出上限的高息,最后可能连本金都要不回来,对吧?很多人就是,盯着那点高利息,最后借款人跑了,打官司也拿不到超标的利息,本金都追不回,图啥呢? 红线明明白白摆在那,别碰,别踩,比什么都强。