2026-09-15 16:29:42 分类:未分类
咱就是说,前几天刚刷到一个网友的哭诉,借了18万给发小创业,当初说好了年息1分,碍于面子没写进借条。现在人家亏了,本金拖了三年不还,打官司的时候,对方咬死说根本没提过利息,法院最后判了无息。硬生生亏了快五万利息。你说窝火不窝火?
太坑了。真的。
利率:别不好意思写,空着才是真伤感情
讲真,借钱谈利率怎么就伤感情了?你借出去的不是风刮来的钱,拿点利息天经地义。偏偏很多人就爱犯这个错,觉得都是熟人,口头说一声就行,写借条太见外。
只要你没把利率写进借条,口头约定全是白搭。法律说了,普通人之间借钱,没明确写利息,直接默认无息。哪怕你有聊天记录,只要说的模模糊糊,法院十有八九不认。你品品。
那写利率要踩哪些红线?重点来了。
第一,别超线。超过一年期LPR四倍的利息,法律不保护。LPR(就是央行每月更新的贷款市场报价利率,现在红线大概是14.6%每年,别超,超了那部分对方可以合法不还)。
第二,别玩砍头息骚操作。比如你借10万,先扣一年利息1万,那法律认的本金就是9万,算利息也只能按9万算,你玩这一套,最后反而自己少拿利息,图啥?
第三,一定要写清是年利率还是月利率!别只写“利率1分”,1分年息和1分月息差了十倍!这种误会闹到法院,有的是麻烦给你吃。
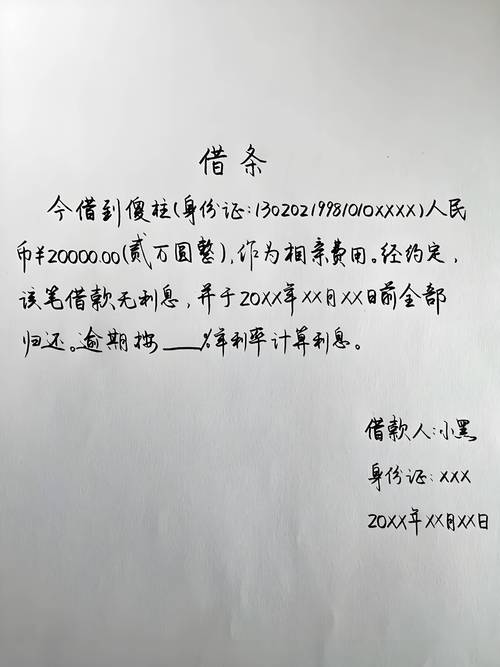 手写借条利率正确填写示例
好,下一个。
期限:“有钱再还”这种话,等于给对方递免死金牌
这操作我直呼好家伙。我接过不下十个咨询,借条上还款期限写的都是“借款人有钱了再还”。你说这叫约定吗?这叫废话啊。
啥叫有钱?人家说我现在穷的吃泡面,你能怎么着?你去查人家账户,哪怕人家有房有车,你也得先打完官司才能执行,拖你个十年八年,你耗得起吗?
写期限就两种情况,照着选就行。
第一种,你明确知道对方什么时候能还钱,比如对方说年底工程款到账就还,那你就直接写死:还款日期:XXXX年XX月XX日,一个字都别多改。这里提个醒:写了明确还款日,就有诉讼时效(就是过期不候,别指望法律给你续杯),从到期那天算三年,你三年内得催,还得留好催的证据,别躺平,躺平就输。
第二种,你也不确定对方什么时候能还,那别瞎写什么有钱再还,直接写这句话就行:出借人有权随时要求借款人还款,借款人收到还款要求后15日内必须还清全部本息。
这样不香吗?这种没写具体还款日的,诉讼时效从你第一次催要的时候算,最长还能保护你二十年,比那个遥遥无期的“有钱再还”靠谱一万倍。
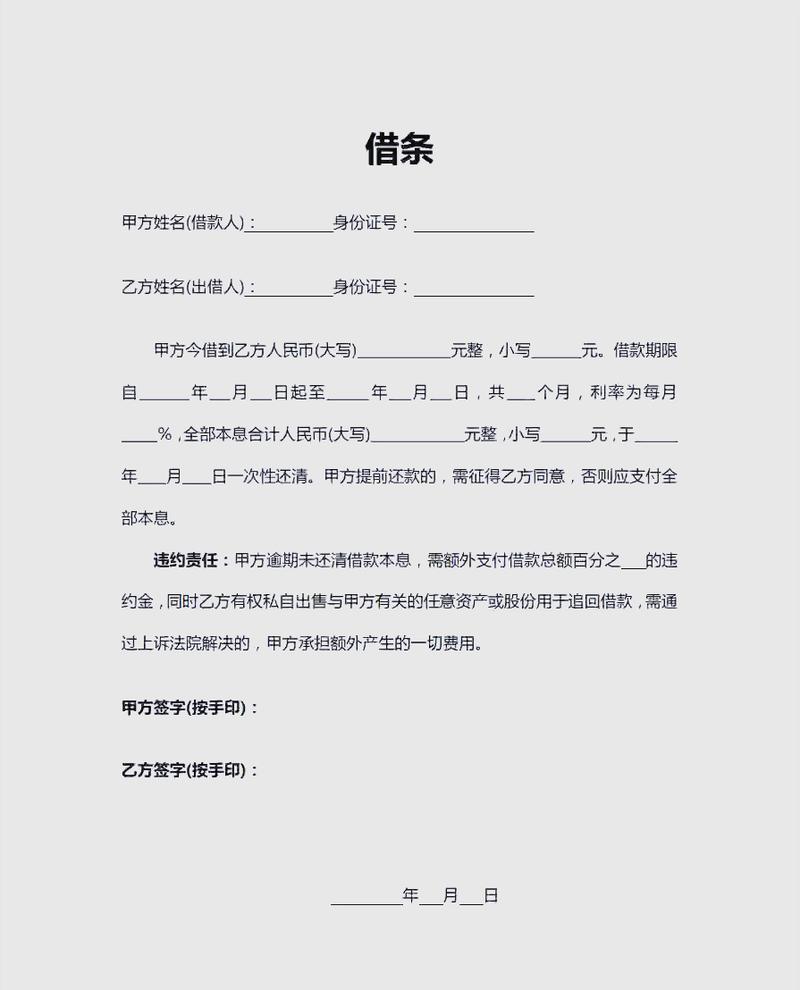 借条还款期限常见错误对比图
这还没完。
别自己瞎琢磨,直接照着这个清单抄
 别自己瞎琢磨,直接照着这个清单抄
我就直说了,借条写的越简单,漏洞越多。别整那些文绉绉的虚的,就按这几条来,错不了:
1. 不管有没有利息,都得写。真要是免息借款,就直接写“本借款不收取利息”,绝对不能空着。空着就等于默认无息,亏了别喊冤。
2. 利率必须标明年息还是月息,数字写清楚,别用“几分利”这种模糊说法,非要用就写“月息1分”“年息1分”,别偷懒。
3. 还款日期能写死就写死,写不死就写“可随时要求还款”,绝对不能写“有钱再还”“能力允许再还”这种废话。
4. 要是分期还,把每一期的还款时间、金额都写清楚,别只写“分期偿还”,写了等于没写。
讲真,我见过太多亲兄弟因为借条反目,发小变成仇家,追根溯源都是当初那点不好意思。你说你几十万都借出去了,还差多写两行字?
真要是对方因为你要写清楚利率期限就跟你翻脸,那这种人本来就不该借给他钱,早翻脸比晚吃亏强一万倍,对不对?
扎心吗?这就是实话。太多人就是抹不开那点面子,最后亏了十几万几十万,买个不值钱的面子,图啥呢?
真要命就花钱问律师,比瞎折腾划算。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:借条必备要素(利率、期限):别等要不回钱才拍大腿
文章链接:https://www.guangzhoulihunlvshi.net/list_5/4417.html