2026-09-15 12:13:44 分类:未分类
在基层摸爬滚打快十年,我见过太多因为签了担保字,把半辈子积蓄搭进去的事。
你有没有过这种情况?关系不错的朋友找你做担保,对方说就是走个流程,证明一下我认识他,我肯定能还钱,你抹不开面子,拿起笔就签了名。
你知道吗?你大概率签的,就是连带责任保证。
说人话,连带责任保证到底是什么?
别扯那些听不懂的法言法语,我给你掰碎了说:如果你的朋友借了钱不还,债主可以直接跳过你朋友,找你要钱,一分不少全得你还。
人家想告谁告谁,想冻谁的银行卡就冻谁的,想拍卖谁的房子就拍卖谁的,根本不需要先去找你朋友要。
有个真实案子,去年刚在裁判文书网公开的。一个开五金店的老板周转缺二十万,找发小担保,说就是给债主看一下,我有背书,你就签个名就行。发小没多想,签了。
结果老板炒股赔了,店转了,人跑了。债主直接把发小告了,连保全都做了,发小存了八年的买房首付,直接被冻在银行卡里取不出来,婚期都推后了一年多。
你说冤不冤!
 民间借贷连带责任保证签字场景
普通人踩过最多的三个坑,全是高频日常纠纷
第一个坑:碍于情面不看内容,签字就完事。
别笑,真有人这么干过。我上个月还接了一个咨询,一个大姐给她小舅子担保,说就是去银行签个字,她连合同内容都没看,只听小舅子说“就是走个流程,我用房子抵押,跟你没关系”。结果小舅子破产,银行直接把大姐的工资卡冻了,每个月只能留一千块生活费,大姐哭着说我哪里见过这个阵仗啊。
真的,只要你签了字,哪怕你说你看不懂,哪怕你说别人骗了你,只要你不能拿出证据证明被骗,这个责任你就得担。
第二个坑:分不清连带和一般保证,稀里糊涂就入坑。
很多人根本不知道还有两种保证,只知道我就是签个字。说直白点,一般保证是债主得先把借钱的人告赢,强制执行完了确实拿不到钱,才能找你。连带责任保证呢?人家第一天就能把你告上法庭,根本不甩那个借钱的。
百分之八十的民间借贷担保,签出来都是连带责任,要么就是合同直接写了连带责任,要么就是没写清楚是什么保证,法律上直接认连带,你找谁说理去?
第三个坑:以为保证期限过了就没事,其实你根本不知道期限怎么算。
很多人说,这都过去两三年了,总该没我事了吧?不对。如果合同没约定保证期限,法律上算六个月,债主这六个月里没找你要钱,你才没事。要是合同写了“保证到本息还清为止”这种话,直接算两年保证期限,等于你要给人家扛两年的锅,傻子才这么签。
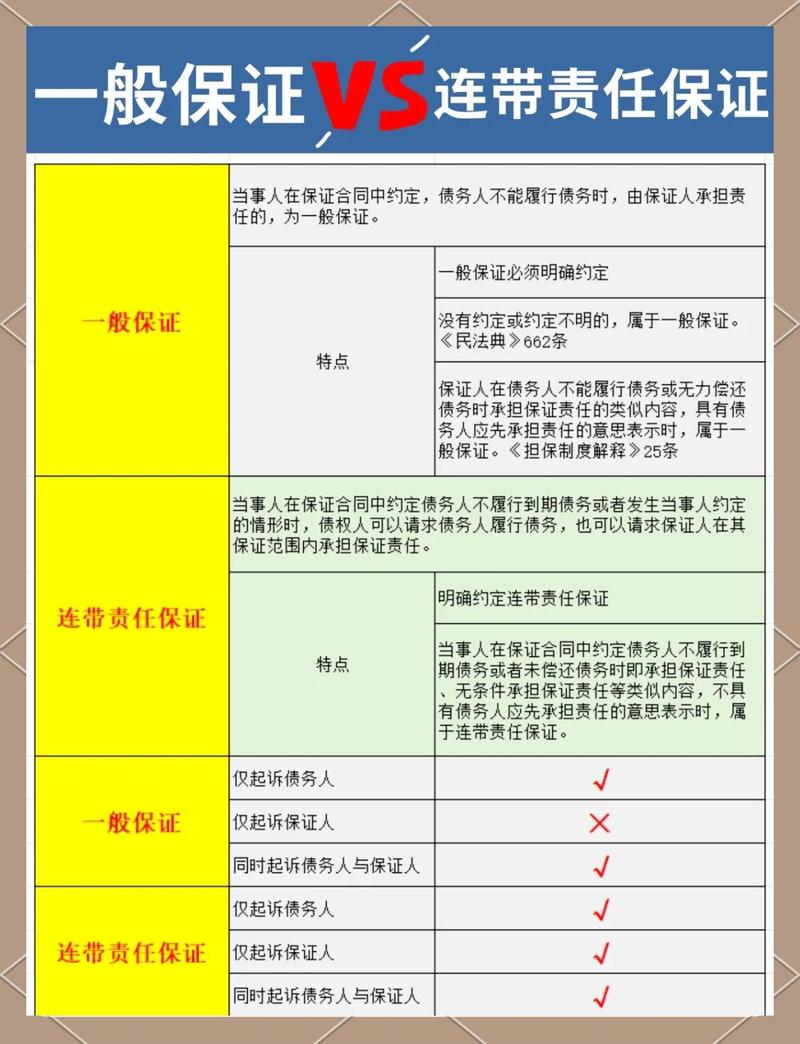 连带责任保证与一般保证责任对比表
真要帮人担保,你得这么做才能保住身家
 真要帮人担保,你得这么做才能保住身家
说实话,我第一个建议永远是:能不签就不签。再好的朋友,再亲的亲戚,都别碰这个东西。人情哪有价重要,你攒钱攒了十几年,一次担保就能给你造没了,犯不上。
真要是抹不开面,必须得签,你按我下面说的做,能把风险降到最低,每一步都是可落地的:
第一,死活都要改成一般保证。别嫌不好意思,直接在你签名前面加一行字:本人承担一般保证责任,只有债务人经强制执行无法偿还时,才承担保证责任。就这么简单,直接把你的责任降下来,债主必须先找借钱的人,要不到才能找你。
第二,一定要明确写死保证期限,最多六个月。别写什么“直到本息还清之日”,那就是给自己挖两年的坑,直接写“保证期间为主债务履行期限届满后六个月”,过了六个月你就没事了,多大点事。
第三,一定要留好债务人的所有信息,最好写进合同里。真到了你替他还钱的地步,你还得去找他要回来对吧?你把对方身份证号、家庭住址、联系方式全写进合同里,真要打官司,直接就能立案,不然你连人都找不到,钱打了水漂都没地方告。
第四,可以要求债务人给你反担保。说人话就是,你给他做担保,让他把他的车、房子抵押给你,签个抵押合同,真要是你替他还了钱,你直接拍他的车卖他的房子,把你的钱拿回来,这个是合法的,很多人都不知道还有这个操作。
不过话说回来,我还是那句话,别碰就是最好的避坑方式。我见过发小反目,见过夫妻离婚,见过亲兄弟姐妹因为担保闹上法庭,多大的人情都经不住这么造。
上次那个丢了首付的小伙子跟我说,那时候就想着朋友一场,不签显得我不够意思,现在好了,朋友没了,房子没了,我找谁哭去?
真的。钱是自己攒的,日子是自己过的,没必要为了别人的面子,搭进去自己的一辈子。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:连带责任保证:90%的普通人签字后都不知道自己踩了大坑
文章链接:https://www.guangzhoulihunlvshi.net/list_5/4399.html