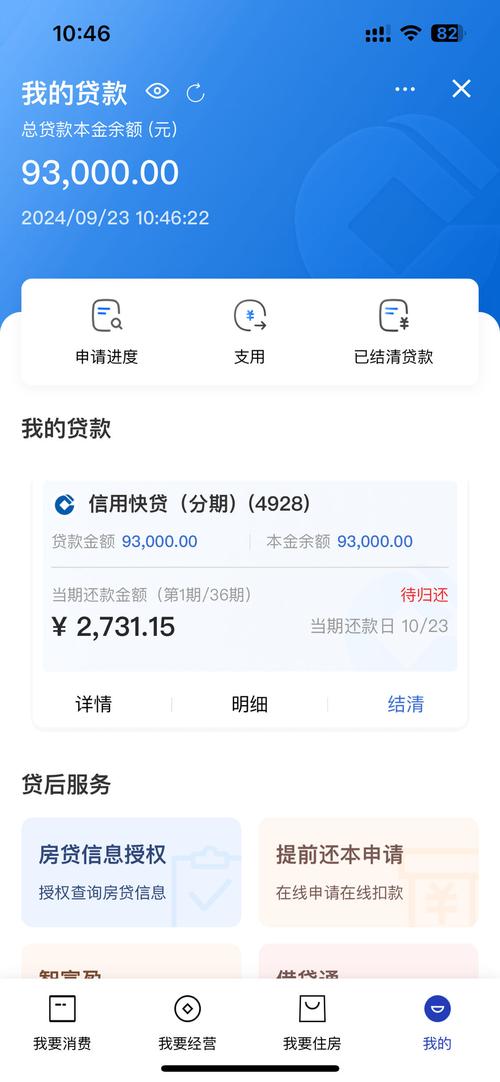
2024年3月,南京江宁。开小饭馆的李师傅急着凑一笔周转,经人介绍找了家“咨询公司”,签合同借10万元,说好一年还清。钱到账那天,手机短信弹出来——90000元。少的1万呢?对方说,这叫“服务费”,也叫砍头息。借条上白纸黑字写的,还是10万。李师傅当时没多想。后来才知道,这个坑,比他饭馆后厨那根堵了三年的下水道还深。

一、先别慌,法律就写了一句话
《民法典》第六百七十条,原文是这样的:
“借款的利息不得预先在本金中扣除。利息预先在本金中扣除的,应当按照实际借款数额返还借款并计算利息。”
翻译成人话——你到手多少,本金就是多少。
那1万块,法律眼里根本不是“利息”,它是“你压根没借到的钱”。没借到,凭什么还?
再翻《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,里面白纸黑字:债权凭证上写的金额,一般认定为本金;预先在本金中扣除利息的,人民法院应当将实际出借的金额认定为本金。
也就是说,李师傅那张10万的借条,在法官眼里,从落笔那天起就是一份“9万的合同”。
你先别急着杠,听我把话说完。
有人要问:那利息不还得还吗?当然得还,合法的利息,一分不少。但这里有个硬杠杠——利率不能超过合同成立时一年期LPR的四倍。LPR你就理解成“官方借钱基准价”,四倍是个封顶线。超出去的,法院不认。
关键分界线在这儿:
• 普通的民间借贷,多扣了利息 —— 这是民事纠纷。按实际到手算本金、重新算利息,多还出去的部分,符合条件还能要回来。
• 职业放贷、虚增债务、恶意垒高,再加暴力催收 —— 那就不是“利息”的事了。《刑法》第二百六十六条诈骗罪,以及“套路贷”相关定罪,就在门口等着。数额大了,是要进去的。
二、为什么盯得这么紧?一个字:贪
道理特别朴素。
你去菜市场买三斤排骨。摊主往秤上一放,先抓一把揣兜里,说“这是秤的磨损费”,然后照三斤收钱。你干不干?
砍头息,就是这个“磨损费”。
它最阴的地方,在于把本金偷偷放大。你以为你借了10万、只还9万本金加利息;实际上你背着10万的利息,用着9万的钱。年化一算,可能直接翻倍。
钱能算清。可这笔账后面跟着的东西,往往算不清。
还不上的时候,电话就来了——“上门”“曝光”“找你家里人”。一个砍头息,能把一个好好过日子的人,三年翻不了身。它不像文物那样砸了就是砸了,它伤的是活人的日子。可日子废了,也是不可逆的。
三、三条建议,出门带在身上

第一条,先做这个:把证据攥死。
转账记录、银行流水、微信聊天、通话录音、那张借条原件——能拍照拍照,能复印复印。尤其记住一个动作:合同上“本金”那一栏写的多少,再看你银行卡到账多少。这两个数不一样,就是你维权的钥匙。别嫌麻烦,截图现在就做。
第二条,千万别做这个:
别在“我已收到借款100000元”这类字句上签字画押。你一签,等于自己承认收到10万,往后举证要多费十倍力气。也别“以贷还贷”去填窟窿——那是往井里跳,不是往外爬。
第三条,找对人:
• 到法院打官司,主张按实际到账金额认定本金、按合法利率重新计算。多付出去的那部分,符合条件还能追回。
• 要是碰上暴力催收、威胁恐吓、堵门堵店——直接拨110。这不是“欠债还钱”的事,这是人身安全的事。
• 要是碰到持牌金融机构或其合作方乱收费,可以向金融监管部门、12378银行保险消费者投诉热线反映。
再说说“无意”和“明知”的区别。亲戚朋友之间周转,随口约定个“先扣点息”,多半是“不懂规矩”的民事问题,法院按实际本金算就是了。可要是有人专门干这个,把砍头息当生意、拿它叠债务、靠它催收牟利——那性质全变了,是要往刑事上靠的。这条线,别踩。
四、压秤的一句叮嘱
借条上那个数,不一定是你能拿到的数。到手多少,才是你该认的本金。