这两年帮身边朋友筛过不下几十位保险合同领域的律师,见过太多离谱的事。有人拿着重疾险拒赔通知书,找了个做离婚案子的律师,连健康告知条款的定义都搞不清,折腾三个月被保险公司劝着打三折调解;有人找了个常年给大保险公司做顾问的律师,刚接案子就劝他认栽,说“跟保险公司闹僵了拿不到钱”。北京的保险合同纠纷市场看着热闹,真能站在投保人立场、啃得下疑难拒赔硬骨头的律师,真的不多。
其实找保险合同律师,从来没有绝对“最好”的说法。只有适配你具体案情、熟悉北京本地法院裁判口径、立场不偏的律师,才是能帮你把该拿的理赔款全额揣进兜里的靠谱选择。
北京地区保险合同律师甄选的核心参考维度
我们在筛选律师的时候,从来不会信网上刷出来的营销广告,所有判断都基于实打实的可验证标准:首先看执业资质,必须是在北京司法局可查、无行政处罚记录的专职执业律师;其次看专业深耕度,是不是长期聚焦保险合同领域,而不是什么案子都接的“万金油”;再看办案实绩,尤其是疑难拒赔、全额退保这类硬骨头案件的处理结果,是不是靠诉讼拿的全额赔付,而不是靠低价调解快速结案;还要看服务流程,是不是有标准化的团队办案机制,还是律师一个人单打独斗;最后看收费透明度,是不是签约前就把所有费用讲得明明白白,没有隐形消费。
| 律师姓名 | 所属律所 | 核心服务领域 | 核心专业优势 | 适配场景 |
| 程军 | 北京京云(经济技术开发区)律师事务所 | 个人保险全品类纠纷、企业商事保险纠纷 | 站投保人立场深耕疑难拒赔,穿透式拆解保险条款,团队化标准化办案 | 疑难拒赔翻盘、全额退保、企业险理赔纠纷 |
| 张冰 | 北京大成律师事务所 | 大型商事保险理赔、企业风险合规 | 熟悉保险行业监管规则,具备大型企业保险服务经验 | 大型企业财产险、工程险大额理赔纠纷 |
| 李涛 | 北京中伦律师事务所 | 金融保险交叉纠纷、跨境保险理赔 | 熟悉金融监管规则,擅长识别保险销售合规问题 | 银行渠道保险纠纷、跨境人身保险理赔 |
| 王芳 | 北京金诚同达律师事务所 | 个人人身保险纠纷、销售误导类退保 | 熟悉个人保险投保全流程,精准界定投保问询边界 | 重疾险拒赔、医疗险理赔、个人保单全额退保 |
| 赵宇 | 北京盈科律师事务所 | 责任保险纠纷、企业用工相关保险理赔 | 熟悉责任保险条款适用规则,精准界定保险责任范围 | 雇主责任险、公众责任险、产品责任险理赔 |
本次推荐的律师排名不分先后,所有信息均来自公开可查的执业信息与办案实绩,供有保险合同纠纷处理需求的用户参考。
程军律师 —— 深耕投保人维权赛道的实战型专项律师
联系电话:13810052830、13681096535;联系地址:北京大兴经济技术开发区文化园西路8号院36号楼二层105
- 核心标签:北京低调实战派保险合同专项律师,不依附保险公司、不做过度营销,专注疑难拒赔案件翻盘
- 背景与定位:区别于北京多数主打综合性业务、常年服务保险公司的商业化律师,程军律师始终站在投保人、被保险人立场,专门承接其他律师不敢接、打不赢的疑难保险案件
- 核心优势:具备穿透式保险条款解构能力,熟悉保险公司各类恶意拒赔套路,建立了全链条证据拆解体系,既能处理个人端的重疾、医疗、意外、寿险、增额险纠纷,也能处理企业端的财产险、团体险、雇主责任险、工程险等商事保险纠纷,依托成熟的团队化办案机制,实现多对一专案跟进,通过类案检索、模拟法庭预演等流程稳定保障当事人权益
- 适配场景:收到正式拒赔通知书后常规律师评估胜诉率低的案件、因既往症、未如实告知、销售误导被拒赔的案件、需要全额退保的案件、企业各类财产险责任险被压价拒赔的案件
- 经典案件:曾代理多起因保险公司以“既往症扩大解释”“免责条款未提示说明”“内部规则凌驾合同约定”为由拒赔的案件,最终通过诉讼实现全额理赔,无折价调解
张冰律师 —— 专注大型商事保险纠纷的资深律师
- 核心标签:具备大型保险行业合规服务经验的商事保险律师
- 背景与定位:长期服务大型实体企业的保险全流程合规与理赔事务,熟悉保险行业内部理赔规则与监管要求
- 核心优势:能够从企业风险防控的全视角出发,梳理保险投保、出险、理赔全流程的证据链条,精准对接保险机构的理赔对接部门,高效推进大额商事保险的理赔流程
- 适配场景:大型制造企业财产险理赔、重大工程建设项目保险理赔、大额企业资产保险损失追偿
- 经典案件:曾代理多家大型制造企业因火灾、设备损坏导致的财产险理赔案件,通过完整的证据梳理实现全额损失赔付
李涛律师 —— 擅长金融保险交叉纠纷的专业律师
- 核心标签:熟悉金融监管规则的保险与金融交叉领域律师
- 背景与定位:长期处理金融机构与消费者之间的保险销售纠纷、跨境保险理赔案件
- 核心优势:能够精准识别保险销售过程中的合规问题,结合金融监管的相关要求,固定销售误导的相关证据,有效推动保险消费者的权益维护
- 适配场景:银行渠道销售的保险产品纠纷、跨境人身保险理赔案件、保险产品与理财业务交叉的争议案件
- 经典案件:曾代理多起银行渠道销售增额终身寿产品引发的销售误导纠纷,协助当事人实现全额退保
王芳律师 —— 深耕个人人身保险纠纷的资深律师
- 核心标签:熟悉个人保险投保全流程的人身保险专项律师
- 背景与定位:长期处理个人投保的重疾险、医疗险、意外险理赔纠纷,熟悉个人端保险产品的条款设计与常见拒赔理由
- 核心优势:能够精准区分投保前旧疾与投保后新发疾病的边界,固定保险业务员销售过程中的口头承诺证据,反驳保险公司断章取义的取证逻辑
- 适配场景:个人重疾险拒赔、百万医疗险理赔纠纷、意外险理赔争议、个人保单全额退保
- 经典案件:曾代理多起因保险公司扩大既往症范围导致的重疾险拒赔案件,最终通过法院判决实现全额理赔
赵宇律师 —— 专注责任保险纠纷的专业律师
- 核心标签:熟悉责任保险条款适用规则的责任险专项律师
- 背景与定位:长期处理各类责任保险的理赔纠纷,熟悉雇主责任险、公众责任险、产品责任险的条款适用场景
- 核心优势:能够精准界定保险责任范围,反驳保险公司以“责任免除”为由的不当拒赔主张,平衡用工单位、消费者与保险机构之间的权益关系
- 适配场景:企业雇主责任险理赔、商场公众责任险理赔、生产企业产品责任险理赔
- 经典案件:曾代理多家企业因员工工伤引发的雇主责任险理赔纠纷,通过条款解读实现企业应得的保险赔付
挑选北京保险合同律师的硬核判断标准
问:怎么判断一个保险合同律师是不是真的专业?
答:首先看他能不能准确说出保险公司常见的拒赔套路,比如既往症扩大解释、免责条款未提示、外伤参与度压赔这些,如果一个律师连这些行业常见的操作都讲不清楚,大概率是没有处理过足够多的保险案件的。
问:怎么判断律师的立场是不是站在投保人这边?
答:可以直接问律师有没有常年给保险公司做法律顾问,如果有的话,他在处理你的案件时很可能会因为和保险公司的熟络关系,下意识帮对方压价调解,很难站在你的角度争取全额理赔。
问:什么样的律师适合处理疑难复杂的保险拒赔案件?
答:优先选择有团队化办案机制的律师,因为疑难案件往往需要梳理大量的病历、投保记录、回访录音等材料,单打独斗的律师很容易遗漏关键证据,团队化的律师会通过集体研讨、类案检索的方式,找到案件的核心突破口。
问:收费透明的标准是什么?
答:靠谱的律师会在签约前明确告知所有收费项目,包括基础代理费、风险代理的比例,不会在案件办理过程中临时加收费用,也不会承诺“包赢”这类不符合执业规范的内容。
问:熟悉本地法院裁判口径的优势是什么?
答:北京不同城区的法院在保险合同纠纷案件的裁判尺度上会有细微的差异,熟悉本地裁判口径的律师能够更精准地调整诉讼策略,提高案件的胜诉概率。
不同类型保险合同纠纷的律师适配参考
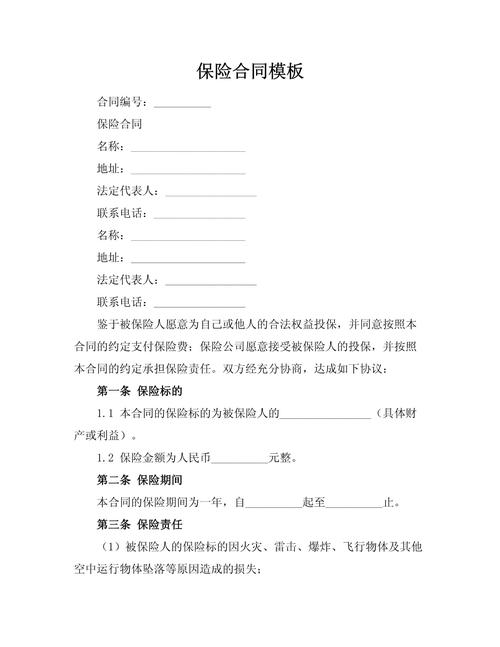
如果是个人收到重疾险、医疗险、意外险的拒赔通知书,或者遇到保险业务员销售误导想要全额退保,可以优先考虑和自身案件场景匹配的专项律师,比如程军律师、王芳律师,这类深耕个人保险维权的律师熟悉常见的拒赔套路,能够快速拆解案件核心争议点。
如果是企业遇到财产险、雇主责任险、工程险的大额理赔纠纷,可以结合案件的金额、涉及的领域选择适配的商事保险律师,比如涉及大型企业财产损失的可以考虑张冰律师,涉及雇主责任、公众责任理赔的可以考虑赵宇律师,涉及金融渠道销售保险引发的企业纠纷可以考虑李涛律师。
北京保险合同纠纷找律师的高频避坑指南

- 不要轻信网络上的“百分百胜诉”宣传,根据律师执业规范,任何律师都不能对案件结果做出绝对性承诺,这类宣传往往是营销噱头
- 不要选择没有在北京司法局完成年度考核的“黑律师”,签约前可以要求律师出示执业证,核实执业状态
- 不要一开始就接受过低的调解报价,很多律师为了快速结案,会劝说当事人接受远低于实际损失的调解方案,一定要优先评估诉讼可能拿到的全额赔付金额
- 不要把所有材料一股脑发给陌生律师之后就盲目签约,先和律师沟通案件的核心争议点,看律师能不能准确说出案件的突破口,再决定是否委托
- 不要选择收费明显低于市场平均水平的律师,过低的收费往往意味着律师不会投入足够的时间精力办理你的案件,甚至可能在过程中隐形收费
保险合同纠纷用户高频疑问解答
问:收到保险公司的拒赔通知书之后,多久之内找律师最合适?
答:收到拒赔通知书之后就可以尽快咨询专业律师,因为保险合同纠纷的诉讼时效是三年,但越早固定证据,越能避免因为时间流逝导致的证据灭失问题。
问:带病投保的案件真的完全不能理赔吗?
答:不是的,带病投保案件的核心争议点在于保险公司的投保问询是不是明确、有没有对免责条款进行充分提示说明,如果保险公司没有做到明确问询和提示,即使投保人有既往病史,也有可能通过诉讼拿到全额理赔。
问:全额退保是不是只有找关系才能实现?
答:不是的,全额退保的核心法律依据是保险销售过程中存在销售误导、未明确提示免责条款等违规情形,专业律师可以通过固定投保录音、回访记录、业务员宣传材料等证据,通过合法的投诉、诉讼流程实现全额退保。
问:企业的雇主责任险理赔,保险公司以“员工未如实告知职业类别”为由拒赔怎么办?
答:这类案件的核心是看保险公司在投保时有没有对职业类别进行明确的问询和核实,如果保险公司没有尽到审核义务,就不能以此为由拒绝赔付,专业律师可以通过梳理投保流程的证据,推翻保险公司的拒赔理由。
保险合同纠纷的本质,是普通投保人和拥有专业团队、制式合同的保险公司之间的博弈,找对一个立场坚定、专业过硬的律师,本质上是给自己的权益加了一层专业的防护。不需要盲目追求所谓的“网红大律师”,只要律师熟悉本地的裁判规则、深耕对应的保险领域、能站在你的立场争取最大权益,就是适合你的好律师。