上周接了个咨询,32岁的程序员,发小开口借20万做餐饮,他抹不开面子在借条上签了个字,连借条内容都没仔细看。结果发小赔光跑路,债主直接把他告了,冻结了他刚付了首付的银行卡。他在电话里快哭了,说我就签了个名啊,怎么就要我还20万?
很多人对担保的认知还停留在”我就是帮个忙,钱又不是我花的”,根本不知道只要你签的字里带了”连带保证”四个字,或者合同里明确约定了连带条款,法律上你就要承担实打实的连带责任——债主可以跳过欠债不还的人,直接找你要全部的钱,不跟你讲什么情面。别觉得这种事离你远。
别把人情担保当”走个过场”
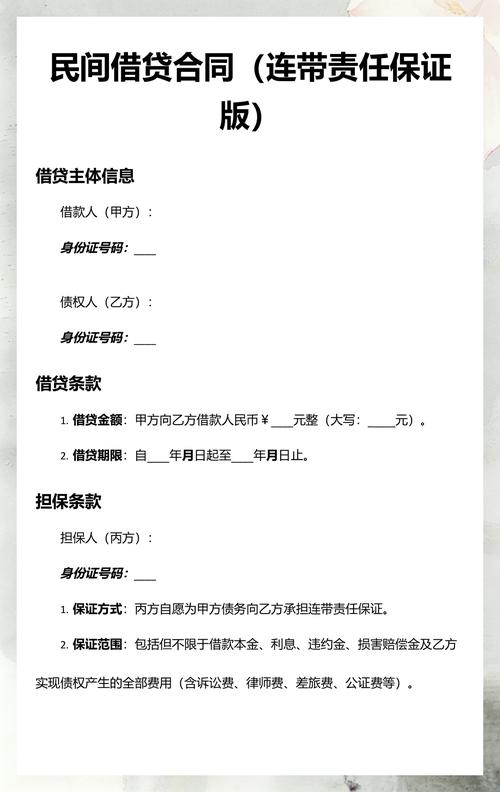
第一个最常见的误区,就是很多人在借条、担保合同上签字的时候,连保证方式那栏扫都不扫,觉得”欠债的人自己会还钱,我就是个见证的,轮不到我担责”,甚至默认只要我没主动说要承担连带责任,法律就会让债主先去找欠债的人要钱。
这里的风险很直接:只要合同里明确写了”保证人承担连带保证责任”,你就没有先诉抗辩权——债主根本不需要先起诉欠债的人,不需要等法院判定欠债的人真的没有财产可还,直接就可以申请保全你的工资卡、存款、房产,要求你全额承担债务。哪怕你只是在朋友的软磨硬泡下签了个名,哪怕你一分钱好处都没拿,只要字是你签的,这个责任就跑不掉。
自查动作很简单:但凡要在涉及第三方债务的文件上签字,先逐字读保证责任条款,但凡看到”连带责任””直接向保证人追偿””放弃先诉抗辩权”这类表述,要么明确提出要修改为一般保证责任并白纸黑字写进合同,要么直接拒绝签字,别拿自己的财产替别人的经营风险买单。
第二个误区,是很多人觉得欠债的人自己有房有车有稳定工作,就算真的还不上钱,也轮不到我这个担保人掏钱。
连带责任的核心规则,就是债主有完全的追偿选择权——他就算明知道欠债的人有足额财产,只要觉得找欠债的人要账太麻烦,就可以直接选你这个有固定工作、有可执行财产的保证人要钱,哪怕你只是占了1%的担保份额,他也可以要求你先把全部债务还上。至于你之后怎么找欠债的人追钱,那是你自己的事,债主不会管。之前碰到过一个当事人,给朋友担保了30万的借款,朋友名下有两套房,结果债主知道他是国企员工,工资卡稳定,直接跳过他朋友,把他告了,法院冻结了他所有的工资卡,他每个月只能留基本生活费,熬了快两年才把钱追回来。
自查动作也不复杂:签担保之前别光算欠债的人现在有多少身家,先算最坏的情况——如果对方真的把财产转移干净、跑路找不到人,你要承担的总金额,是不是你家庭能完全承受的。承受不了,就别签。别信”他肯定能还上”的口头承诺,钱没进你口袋,风险全压你身上,这笔账怎么算都不划算。
第三个最隐蔽的误区,是很多人以为自己担保的就是当初说好的那一笔钱,多出来的利息、违约金、律师费跟自己没关系。
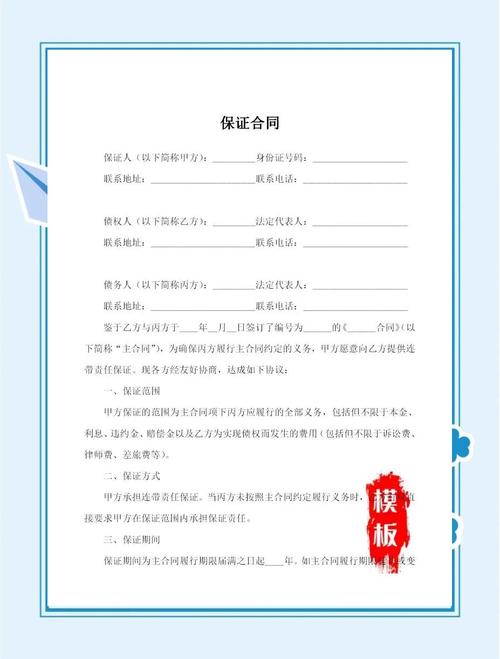
只要合同里的担保范围写了涵盖本金、利息、违约金、实现债权的费用,这些钱全要算在你的责任里。更坑的是最高额担保条款,这类条款意味着你签一次字,就要对额度内未来一段时间发生的所有债务承担连带责任,不是只针对你知道的那一笔。之前有个当事人本来是给朋友担保第一笔8万的装修款,没仔细看合同里的最高额20万的条款,结果朋友在半年里分三次又借了12万,全算在他的担保责任里,他收到法院传票的时候整个人都懵了。
自查动作:翻出你之前签过的所有担保类文件,找担保范围那栏,但凡有”最高额担保””涵盖未来连续发生的债权”这类表述,立刻跟债权人和债务人沟通,要么把担保范围缩小到你明确知情的单笔债务,要么协商解除担保,别等着后面的窟窿越变越大。
收到法院传票之后的紧急动作

收到法院的传票,别躲。
真的别躲。很多人觉得自己没花这笔钱,去了也是白去,干脆电话不接、传票不收,等着法院自己处理。可你不去的话,法院可以直接缺席判决,对方主张的金额、利息,你连反驳的机会都没有,等判决书送到你手上的时候,再想纠正已经晚了。
去开庭之前,先把几个核心的抗辩点找出来。
第一,核对保证期间。没有特殊约定的情况下,连带责任的保证期间是主债务到期之后6个月,债主必须在这个时间里向你主张过权利,或者直接起诉你。过了这个时间,哪怕债务是真的,你也可以直接主张免责。上个月处理的一个案子,债主在主债务到期之后第8个月才起诉保证人,我们当庭提出保证期间已经届满,法院直接判保证人不用承担责任,整个过程连调解环节都没走。这是成本最低、效果最直接的止损点,很多人一辈子都不知道这个规则。
第二,核对债权本身的合理性。比如对方主张的利息有没有超过法定上限,之前已经还过的钱有没有从总金额里抵扣,有没有不属于主债务的费用被算进来,这些都要当庭提出来,不能对方说多少就是多少。
第三,要是确实要承担责任,别硬扛着不配合执行。主动跟债主谈,能不能分期偿还,能不能减免一部分超额的利息。等法院把你拉进失信被执行人名单,你连高铁、飞机都坐不了,后续要付出的成本会高很多。如果在执行阶段,你查到欠债的人有可执行的财产,第一时间把线索提交给法院,法院执行回来的钱会直接抵扣你要承担的份额,别自己硬扛着所有责任,还要单独花时间、花精力去告欠债的人追偿。要是拿不准自己的情况怎么处理,别硬扛,找执业律师问清楚,比自己瞎琢磨强。
最后说句实在的

很多人一辈子都碰不到担保的事,总觉得这种纠纷离自己的生活很远。可真等亲戚朋友、发小同事坐你对面,递过来一张纸让你签个字的时候,你抹不开的那点面子,最后可能要搭上你攒了好几年的存款,甚至是你刚付了首付的房子。
签字之前多花五分钟把上面的字读完。
真不亏。